

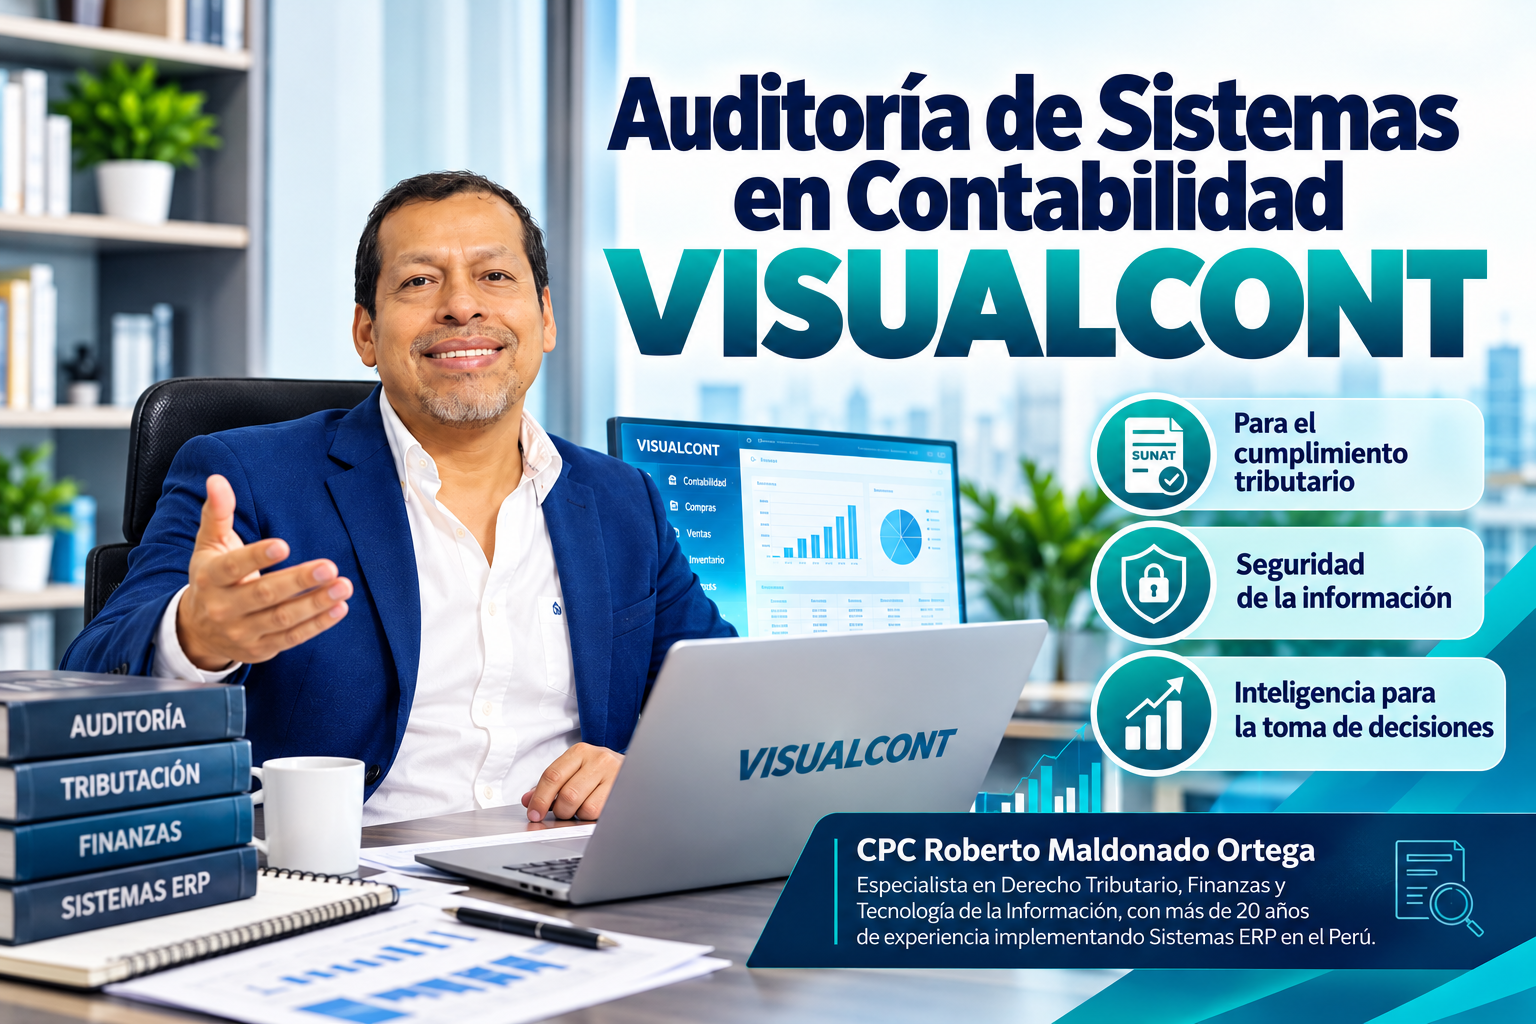
- Para el cumplimiento tributario
- Seguridad de la información
- Inteligencia para la toma de decisiones
El mundo de las finanzas y tributario, después del covid, el mundo tuvo otra faceta y el Perú no podía ser la excepción, hoy los peruanos tenemos otra visión en los negocios, por un lado, tenemos nuevas tendencias tecnológicas y por otro la administración tributaria que transformo su recaudación manual física por herramientas digitales como los libros electrónicos.
En ese sentido ¿Cómo debemos actuar ante una fiscalización electrónica?, ¿Cómo te imaginas una auditoría al software contable? ¿Tu sistema cumple con las medidas de seguridad? ¿No sabes si pierdes o te roban información por tu software contable? Y así muchas preguntas y pocas respuestas. Líneas abajo indicaremos que antes de hacer una auditoría a la información contable, primero debe el software debe estar auditado por una firma internacional.
Índice
- Introducción
- Marco conceptual de la auditoría de software contable
- Marco normativo peruano aplicable
- VISUALCONT: origen, autor y visión
- Metodología de la auditoría aplicada
- Evaluación funcional: rapidez y practicidad
- Automatización de asientos contables
- Integración con SUNAT: SIRE y libros electrónicos
- Estados Financieros bajo NIIF: elaboración y declaración
- Características propias de un software contable integral
- Requisitos informáticos ante una fiscalización de SUNAT
- Requisitos contables ante una fiscalización de SUNAT
- Seguridad de la información y alineamiento con ISO/IEC 27001
- Protección de datos personales
- Información estratégica para la toma de decisiones
- Matriz de cumplimiento y resultados de la auditoría
- Riesgos residuales y recomendaciones
- Conclusiones
- Glosario
- Referencias normativas
- Anexos
- Introducción
1.1. En los últimos años la contabilidad en el Perú ha pasado de los libros físicos a los registros electrónicos, la facturación electrónica y, ahora, al Sistema Integrado de Registros Electrónicos (SIRE). Con este cambio, el software contable dejó de ser una herramienta de apoyo y se convirtió en la base sobre la que la empresa cumple sus obligaciones tributarias.
1.2. Hoy, cuando la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) inicia una fiscalización, no revisa solo los comprobantes y los libros: también revisa la confiabilidad del sistema que los generó. Un software con fallas de integridad, sin trazabilidad o sin controles de acceso puede convertirse en una contingencia tributaria, aunque la empresa haya actuado de buena fe.
1.3. Este artículo presenta una auditoría de software de contabilidad aplicada al contexto peruano, tomando como caso de estudio a VISUALCONT, uno de los sistemas contables más utilizados por empresas, estudios contables y contadores independientes del país.
1.4. El objetivo es determinar si VISUALCONT cumple los requisitos informáticos y contables exigibles ante una eventual fiscalización de SUNAT, evaluar sus medidas de seguridad frente a la norma ISO/IEC 27001 y analizar su valor como fuente de información estratégica para el empresario.
1.5. El lenguaje es profesional pero cercano, porque está pensado tanto para contadores y auditores como para gerentes y dueños de empresa que quieren entender por qué la elección del software contable es una decisión estratégica.
1.6. Objetivos
1.6.1. Objetivo general. Determinar si VISUALCONT cumple los requisitos informáticos, contables y de seguridad de la información necesarios para afrontar una fiscalización de la Administración Tributaria peruana.
1.6.2. Objetivos específicos:
- Evaluar la rapidez, practicidad y automatización del sistema.
- Verificar la integración con SUNAT para obtener y gestionar las propuestas del SIRE.
- Comprobar la capacidad del sistema para elaborar Estados Financieros conforme a NIIF y prepararlos para su declaración.
- Revisar los controles de seguridad frente a los dominios de ISO/IEC 27001.
- Analizar la información gerencial que el sistema ofrece para la toma de decisiones.
1.7. Alcance
1.7.1. La auditoría abarca los módulos contables, tributarios, de reportes financieros, de seguridad y de administración de usuarios de VISUALCONT, en su versión vigente al momento de la evaluación.
1.7.2. Quedan fuera del alcance la auditoría financiera de los saldos de una empresa concreta y la certificación formal ISO, que solo puede emitir un organismo de certificación acreditado.
- Marco conceptual de la auditoría de software contable
2.1. ¿Qué es una auditoría de software contable?
2.1.1. La auditoría de software contable es un examen sistemático e independiente de un sistema de información contable. Su fin es verificar que procesa las transacciones de forma completa, exacta, válida y oportuna, que protege la información y que produce registros y reportes que cumplen la normativa vigente.
2.1.2. Combina dos disciplinas: la auditoría de sistemas (controles de tecnología de la información) y la auditoría contable-tributaria (cumplimiento de normas contables y fiscales).
2.2. Objetivos de control de la información
2.2.1. Siguiendo los criterios aceptados internacionalmente, la información que produce un software contable debe cumplir estos atributos:
- Integridad: que la información sea completa y no se haya alterado sin autorización.
- Exactitud: que los cálculos y registros sean correctos.
- Validez: que solo se registren transacciones reales y autorizadas.
- Confidencialidad: que solo accedan las personas autorizadas.
- Disponibilidad: que la información esté accesible cuando se necesite, incluso durante una fiscalización.
- Trazabilidad: que cada operación pueda rastrearse hasta su origen y su autor.
2.3. Tipos de controles evaluados
2.3.1. Controles generales de TI: acceso lógico, gestión de cambios, copias de seguridad, continuidad operativa y seguridad física y lógica.
2.3.2. Controles de aplicación: validación de datos de entrada, controles de procesamiento, cuadres automáticos, numeración correlativa y controles de salida (reportes y libros).
2.3.3. Controles de cumplimiento: ajuste del sistema a las normas tributarias, contables y de protección de datos.
2.4. Estándares de referencia
2.4.1. La auditoría toma como referencia los siguientes marcos:
- NIA 315 (Revisada): identificación y valoración de riesgos, incluido el entorno de TI.
- NIA 330: respuestas del auditor a los riesgos valorados.
- COBIT: marco de gobierno y gestión de TI.
- ISO/IEC 27001 e ISO/IEC 27002: sistema de gestión y controles de seguridad de la información.
- NIIF y NIIF para las PYMES: marco contable vigente en el Perú.
- Marco normativo peruano aplicable
3.1. Código Tributario
3.1.1. El Texto Único Ordenado del Código Tributario establece las obligaciones de los administrados y las facultades de fiscalización de SUNAT. Para esta auditoría destacan:
- Artículo 62: facultad de fiscalización. Permite a SUNAT exigir la exhibición de libros, registros y documentación, incluidos los sistemas informáticos y los programas usados para llevar la contabilidad, y solicitar copias de la información en soporte magnético.
- Artículo 87: obligaciones de los administrados, entre ellas llevar libros y registros conforme a las normas, permitir el control, conservar la información durante el plazo de prescripción y mantener en condiciones de operación los sistemas de programas electrónicos.
- Artículo 175: infracciones vinculadas con la obligación de llevar libros y registros.
- Artículo 177: infracciones vinculadas con la obligación de permitir el control, como no exhibir libros o no facilitar el acceso a los sistemas.
3.1.2. Esto significa que el software contable debe estar operativo, accesible y en capacidad de reproducir la información histórica cuando SUNAT la requiera.
3.2. Libros y registros electrónicos
3.2.1. El Programa de Libros Electrónicos (PLE) y el Sistema de Libros Electrónicos (SLE-PLE) establecieron la obligación de llevar libros en formato electrónico según las estructuras definidas por SUNAT.
3.2.2. El SIRE, regulado por la Resolución de Superintendencia N.° 112-2021/SUNAT y sus modificatorias, reemplazó progresivamente la forma de llevar el Registro de Ventas e Ingresos Electrónico (RVIE) y el Registro de Compras Electrónico (RCE). SUNAT genera una propuesta a partir de los comprobantes electrónicos y otra información en su poder, y el contribuyente la acepta, complementa o reemplaza.
3.2.3. La incorporación al SIRE fue escalonada según el tipo y tamaño del contribuyente, y su cronograma ha tenido varias prórrogas. La empresa debe confirmar en el portal de SUNAT el calendario que le corresponde.
3.3. Normas contables
3.3.1. La Ley General de Sociedades y las resoluciones del Consejo Normativo de Contabilidad disponen la aplicación de las NIIF oficializadas en el Perú. Las empresas que cumplen ciertos criterios pueden aplicar la NIIF para las PYMES.
3.3.2. El Plan Contable General Empresarial (PCGE) es el catálogo de cuentas de referencia para las empresas del sector privado.
3.4. Declaración de Estados Financieros
3.4.1. En la Declaración Jurada Anual del Impuesto a la Renta (Formulario Virtual 710), los contribuyentes obligados deben consignar el Estado de Situación Financiera y el Estado de Resultados.
3.4.2. Las empresas bajo supervisión de la Superintendencia del Mercado de Valores (SMV) o que superan determinados umbrales de ingresos o activos deben presentar información financiera auditada ante dicha entidad.
3.5. Protección de datos personales
3.5.1. La Ley N.° 29733, Ley de Protección de Datos Personales, y su reglamento vigente (aprobado por Decreto Supremo N.° 016-2024-JUS) obligan a aplicar medidas de seguridad técnicas, organizativas y legales sobre los datos personales de trabajadores, clientes y proveedores.
3.6. Comprobantes de pago electrónicos
3.6.1. El sistema de emisión electrónica (SEE) y la validación de comprobantes por SUNAT hacen que la información de compras y ventas se pueda cruzar en tiempo casi real. El software contable debe conciliar sus registros con esa información para evitar diferencias detectables en una fiscalización.
- VISUALCONT: origen, autor y visión
4.1. El autor
4.1.1. VISUALCONT fue creado por el CPC Roberto Maldonado Ortega, Contador Público Colegiado, profesional en Derecho Tributario, Finanzas y Tecnología de la Información, con más de 20 años de experiencia en el desarrollo e implementación de Sistemas ERP en el Perú.
4.1.2. Esa formación múltiple explica el enfoque del sistema: no es un software diseñado solo por programadores, sino por un profesional que conoce desde dentro el trabajo diario del contador, las exigencias de SUNAT y las necesidades de información del empresario.
4.2. Visión del sistema
4.2.1. VISUALCONT parte de una idea simple: el contador debe dedicar su tiempo a analizar y asesorar, no a digitar. Por eso el sistema prioriza la automatización, la integración con SUNAT y la generación inmediata de reportes.
4.2.2. Su segunda idea central es el cumplimiento: cada libro, registro y reporte se diseña para ajustarse a las estructuras oficiales y para sostenerse ante una revisión de la Administración Tributaria.
4.3. Usuarios del sistema
4.3.1. VISUALCONT lo usan:
- Estudios contables que gestionan varias empresas a la vez.
- Contadores independientes.
- Pequeñas, medianas y grandes empresas con departamento contable propio.
- Empresas de distintos sectores: comercio, servicios, industria, construcción y agroexportación.
4.3.2. Su capacidad multiempresa y multiejercicio lo hace especialmente útil para estudios contables, que pueden trabajar decenas de empresas desde una sola instalación con información separada y segura.
- Metodología de la auditoría aplicada
5.1. Fases
5.1.1. Planificación. Se identificaron los procesos críticos (registro de compras y ventas, asientos, cierre, libros electrónicos, Estados Financieros, seguridad) y se valoraron los riesgos según la NIA 315.
5.1.2. Relevamiento. Se documentó el flujo de información desde el ingreso del comprobante hasta la generación del libro electrónico y los Estados Financieros.
5.1.3. Pruebas de controles. Se verificó el funcionamiento de los controles de acceso, validación, cuadre, numeración, bitácora y copias de seguridad.
5.1.4. Pruebas sustantivas. Se procesaron transacciones de prueba y se compararon los resultados del sistema con cálculos independientes y con la información de SUNAT.
5.1.5. Evaluación e informe. Se elaboró la matriz de cumplimiento, se identificaron riesgos residuales y se formularon recomendaciones.
5.2. Técnicas
5.2.1. Se aplicaron estas técnicas:
- Datos de prueba: ingreso de operaciones controladas para verificar el procesamiento.
- Recálculo: verificación independiente de IGV, retenciones, depreciación, diferencia de cambio y saldos.
- Inspección: revisión de configuraciones de usuarios, perfiles y parámetros.
- Observación: seguimiento de los procesos de cierre y de generación de libros.
- Conciliación: cruce entre la propuesta SIRE, los registros del sistema y el libro diario.
- Entrevistas: conversaciones con usuarios clave y responsables de TI.
5.3. Escala de evaluación
5.3.1. Cada requisito se calificó así:
| Calificación | Significado |
| Cumple | El control existe y funciona eficazmente |
| Cumple parcialmente | Existe, pero depende de la configuración del usuario |
| No cumple | El control no existe o no funciona |
- Evaluación funcional: rapidez y practicidad
6.1. Rapidez de procesamiento
6.1.1. Una de las fortalezas más valoradas de VISUALCONT es su velocidad. El registro de comprobantes, la mayorización y la generación de reportes se ejecutan casi al instante, incluso con altos volúmenes de transacciones.
6.1.2. En la práctica, procesos que en otros sistemas exigen horas, como el cierre mensual, la generación de libros electrónicos o la emisión de Estados Financieros, en VISUALCONT se resuelven en minutos.
6.1.3. Esta rapidez importa ante una fiscalización: cuando SUNAT exige la exhibición de información en plazos cortos, poder generar al momento un libro, un análisis de cuenta o un reporte histórico reduce el riesgo de incumplir el requerimiento.
6.2. Practicidad e interfaz
6.2.1. La interfaz de VISUALCONT es intuitiva y está organizada según el flujo natural del trabajo contable: registro, procesos, reportes y obligaciones tributarias.
6.2.2. Entre sus elementos prácticos destacan:
- Búsqueda rápida de cuentas, proveedores, clientes y comprobantes.
- Ingreso ágil con autocompletado y validaciones en línea.
- Consulta de RUC con SUNAT para validar datos del proveedor o cliente.
- Exportación de reportes a Excel y PDF.
- Navegación desde un reporte hasta el asiento y el comprobante de origen.
6.2.3. La curva de aprendizaje es corta: un contador con conocimientos básicos de informática puede operar el sistema en poco tiempo, lo que reduce los costos de capacitación.
6.3. Resultado
6.3.1. Calificación: Cumple. El sistema ofrece rapidez y practicidad suficientes para la operación diaria y para atender requerimientos de fiscalización dentro de plazo.
- Automatización de asientos contables
7.1. Asientos automáticos desde los registros auxiliares
7.1.1. VISUALCONT genera automáticamente los asientos contables a partir del registro de compras, ventas, caja y bancos, y de otros módulos auxiliares. El usuario registra el comprobante y el sistema construye el asiento según la configuración de cuentas previamente definida.
7.1.2. Esto elimina la doble digitación, reduce los errores humanos y asegura que el registro auxiliar y el libro diario siempre coincidan.
7.2. Asientos de destino
7.2.1. En el Perú, al registrar gastos por naturaleza (clase 6) hay que generar asientos de destino hacia las cuentas de la clase 9 o hacia el costo. VISUALCONT genera estos asientos automáticamente según la configuración del plan de cuentas, lo que asegura la coherencia entre el Estado de Resultados por naturaleza y por función.
7.3. Diferencia de cambio
7.3.1. El sistema calcula automáticamente la diferencia de cambio de las cuentas en moneda extranjera usando el tipo de cambio publicado, y genera el asiento de ajuste correspondiente.
7.4. Asientos de cierre y apertura
7.4.1. Al terminar el ejercicio, VISUALCONT genera los asientos de cancelación de cuentas de resultado, de determinación del resultado del ejercicio y de apertura del año siguiente, lo que reduce el riesgo de errores en el cierre anual.
7.5. Otras automatizaciones
7.5.1. El sistema también automatiza, según los módulos contratados:
- Cálculo de IGV, detracciones, retenciones y percepciones.
- Provisiones y depreciación de activo fijo.
- Asientos de planilla.
- Conciliación bancaria.
- Asientos recurrentes y plantillas configurables.
7.6. Controles de la automatización
7.6.1. Durante la auditoría se verificó que:
- Ningún asiento descuadrado puede grabarse.
- La numeración de los asientos es correlativa por subdiario y periodo.
- Los asientos automáticos guardan el vínculo con el documento de origen.
- Los periodos cerrados quedan bloqueados para evitar modificaciones posteriores no autorizadas.
7.7. Resultado
7.7.1. Calificación: Cumple. La automatización es completa, confiable y sujeta a controles adecuados de integridad.
- Integración con SUNAT: SIRE y libros electrónicos
8.1. Importancia del SIRE
8.1.1. Con el SIRE, SUNAT conoce de antemano gran parte de las compras y ventas del contribuyente. Cualquier diferencia entre la propuesta de SUNAT y los registros contables de la empresa puede detectarse de inmediato y motivar una inducción o una fiscalización.
8.1.2. Por eso el software contable ya no puede trabajar aislado: debe conectarse con SUNAT, descargar la propuesta, compararla con la contabilidad y facilitar su aceptación o reemplazo.
8.2. Conexión de VISUALCONT con SUNAT
8.2.1. VISUALCONT se conecta con los servicios de SUNAT mediante las credenciales del contribuyente para obtener la propuesta del SIRE del Registro de Ventas e Ingresos Electrónico y del Registro de Compras Electrónico.
8.2.2. El flujo de trabajo es este:
- Descarga de la propuesta del periodo desde SUNAT.
- Importación de los comprobantes al sistema.
- Comparación automática con los comprobantes ya registrados.
- Identificación de diferencias: comprobantes faltantes, duplicados, montos distintos o comprobantes no reconocidos.
- Registro o ajuste de las operaciones y generación de los asientos contables.
- Generación del archivo de reemplazo o complemento, cuando corresponda.
- Aceptación o presentación del registro ante SUNAT.
8.3. Ventajas de la integración
8.3.1. La integración aporta tres beneficios principales:
- Ahorro de tiempo: los comprobantes ya no se digitan uno por uno.
- Reducción de errores: se usan los datos validados por SUNAT.
- Prevención de contingencias: las diferencias se detectan antes de que las detecte la Administración Tributaria.
8.4. Otros libros electrónicos
8.4.1. Además del SIRE, VISUALCONT genera los archivos en las estructuras oficiales del PLE para los demás libros obligatorios, como el Libro Diario, el Libro Mayor, el Libro de Inventarios y Balances y el Libro Caja y Bancos, según la obligación del contribuyente.
8.4.2. El sistema valida la estructura de los archivos antes de su envío, lo que reduce los rechazos en el validador de SUNAT.
8.5. Resultado
8.5.1. Calificación: Cumple. VISUALCONT obtiene la propuesta del SIRE, permite conciliarla y genera los libros electrónicos con las estructuras oficiales.
- Estados Financieros bajo NIIF: elaboración y declaración
9.1. Obligación de presentar Estados Financieros
9.1.1. Toda empresa debe elaborar Estados Financieros conforme a las NIIF oficializadas en el Perú. Además, debe declararlos ante SUNAT en la Declaración Anual del Impuesto a la Renta y, cuando corresponde, presentarlos ante la SMV.
9.2. Estados Financieros que genera VISUALCONT
9.2.1. El sistema genera automáticamente, a partir de la contabilidad:
- Estado de Situación Financiera.
- Estado de Resultados por naturaleza y por función.
- Estado de Cambios en el Patrimonio Neto.
- Estado de Flujos de Efectivo.
- Balance de Comprobación en sus distintas presentaciones.
9.2.2. Los formatos se configuran según el PCGE y las exigencias de presentación de las NIIF, y pueden adaptarse a las necesidades de cada empresa.
9.3. Preparación para la Declaración Anual
9.3.1. VISUALCONT organiza la información del Estado de Situación Financiera y del Estado de Resultados con la estructura de casillas que requiere la Declaración Jurada Anual, lo que facilita su llenado y reduce el riesgo de inconsistencias entre la contabilidad y la declaración.
9.3.2. Una de las causas más frecuentes de observación en una fiscalización es la diferencia entre los saldos declarados y los registrados en los libros. Generar ambos desde la misma base de datos elimina esa diferencia.
9.4. Notas y análisis
9.4.1. El sistema proporciona los análisis de cuentas necesarios para preparar las notas a los Estados Financieros: detalle de cuentas por cobrar y por pagar, activo fijo, existencias, tributos y patrimonio.
9.5. Resultado
9.5.1. Calificación: Cumple. VISUALCONT elabora los Estados Financieros conforme a NIIF y facilita su declaración ante SUNAT de manera consistente con los libros contables.
- Características propias de un software contable integral
10.1. Además de las funciones ya descritas, VISUALCONT reúne las características que se esperan de un software contable completo:
10.2. Gestión multiempresa y multiejercicio
10.2.1. Permite trabajar varias empresas y ejercicios con bases de información independientes, y consultar ejercicios anteriores en cualquier momento, algo indispensable porque SUNAT puede fiscalizar periodos no prescritos.
10.3. Plan de cuentas configurable
10.3.1. Incorpora el PCGE y permite crear subcuentas y analíticas según las necesidades de la empresa, sin perder la estructura oficial.
10.4. Multimoneda
10.4.1. Registra operaciones en soles y en moneda extranjera, mantiene los saldos en ambas monedas y aplica el tipo de cambio correspondiente.
10.5. Centros de costo
10.5.1. Distribuye ingresos y gastos por centros de costo, proyectos, sucursales o líneas de negocio, lo que permite medir la rentabilidad de cada unidad.
10.6. Caja y bancos
10.6.1. Controla ingresos y egresos, cheques, transferencias y conciliaciones bancarias, y genera el Libro Caja y Bancos.
10.7. Cuentas por cobrar y por pagar
10.7.1. Lleva el control de documentos pendientes, antigüedad de saldos y estados de cuenta de clientes y proveedores.
10.8. Activo fijo
10.8.1. Registra los activos, calcula la depreciación contable y tributaria y genera los formatos del Libro de Inventarios y Balances relacionados.
10.9. Tributos
10.9.1. Calcula el IGV, los pagos a cuenta del Impuesto a la Renta, las detracciones, retenciones y percepciones, y ofrece reportes de apoyo para las declaraciones mensuales.
10.10. Reportes y exportación
10.10.1. Ofrece una amplia gama de reportes contables, tributarios y gerenciales, exportables a Excel y PDF para su análisis o presentación.
10.11. Actualización normativa
10.11.1. El sistema se actualiza conforme SUNAT modifica estructuras, formatos o plazos, lo que protege al usuario frente a cambios normativos.
- Requisitos informáticos ante una fiscalización de SUNAT
11.1. ¿Qué puede pedir SUNAT sobre el sistema?
11.1.1. Al amparo del artículo 62 del Código Tributario, SUNAT puede requerir, entre otros:
- La exhibición del sistema informático en funcionamiento.
- Copias de la información contable en soporte magnético o electrónico.
- La documentación técnica del sistema (manuales, descripción de archivos y estructuras).
11.2. Evaluación de los requisitos informáticos
11.2.1. Sistema operativo y disponible. VISUALCONT mantiene los ejercicios anteriores accesibles y operativos, lo que permite cumplir la obligación del artículo 87 de conservar los sistemas en condiciones de operación. Cumple.
11.2.2. Exportación de información. El sistema exporta libros, registros y reportes en formatos electrónicos estándar (TXT con estructura SUNAT, Excel y PDF). Cumple.
11.2.3. Integridad de la información. Los asientos cuadrados, la numeración correlativa y el bloqueo de periodos cerrados garantizan que la información no se altere sin control. Cumple.
11.2.4. Trazabilidad. Cada asiento conserva el vínculo con su documento de origen y con el usuario que lo registró. Cumple.
11.2.5. Documentación técnica. El sistema cuenta con manuales de usuario y documentación funcional que pueden presentarse ante un requerimiento. Cumple.
11.2.6. Copias de seguridad. VISUALCONT dispone de herramientas de respaldo y restauración. Su eficacia depende de que la empresa defina y ejecute una política periódica de copias. Cumple parcialmente (depende de la configuración del usuario).
11.2.7. Conservación por el plazo de prescripción. El sistema permite conservar la información de ejercicios anteriores durante los años que exige la ley. Cumple.
11.3. Recomendación práctica
11.3.1. Ante una fiscalización, se recomienda tener preparado un expediente del sistema: versión instalada, manual de usuario, relación de usuarios y perfiles, política de copias de seguridad y constancias de presentación de libros electrónicos.
- Requisitos contables ante una fiscalización de SUNAT
12.1. Lo que revisa el auditor tributario
12.1.1. En una fiscalización, el auditor de SUNAT suele verificar:
- Que los libros estén legalizados o presentados electrónicamente en plazo.
- Que los registros no tengan atrasos mayores a los permitidos.
- Que los comprobantes registrados existan y cumplan los requisitos.
- Que el crédito fiscal y el gasto estén correctamente sustentados.
- Que los saldos de los libros coincidan con las declaraciones.
- Que exista coherencia entre el registro de compras y ventas, el diario y el mayor.
12.2. Evaluación de los requisitos contables
12.2.1. Libros obligatorios. VISUALCONT genera todos los libros y registros obligatorios según el régimen tributario de la empresa. Cumple.
12.2.2. Coherencia entre libros. Como los asientos se generan desde los registros auxiliares, el diario, el mayor y los registros siempre coinciden. Cumple.
12.2.3. Conciliación con SUNAT. La comparación con la propuesta SIRE permite detectar diferencias antes de la fiscalización. Cumple.
12.2.4. Sustento de saldos. Los análisis de cuenta y los reportes de antigüedad permiten sustentar cada saldo del balance. Cumple.
12.2.5. Coherencia con declaraciones. Los reportes tributarios y los Estados Financieros se generan desde la misma base que los libros. Cumple.
12.2.6. Atraso de libros. El sistema facilita el registro oportuno, pero el cumplimiento de los plazos máximos de atraso depende de la disciplina del usuario. Cumple parcialmente (depende del usuario).
12.3. Infracciones que ayuda a prevenir
12.3.1. Un uso correcto de VISUALCONT ayuda a evitar infracciones frecuentes de los artículos 175 y 177 del Código Tributario, como:
- Llevar los libros con atraso mayor al permitido.
- Omitir registrar ingresos o registrarlos por montos inferiores.
- No exhibir los libros, registros u otros documentos requeridos.
- No proporcionar la información en los plazos solicitados.
- Seguridad de la información y alineamiento con ISO/IEC 27001
13.1. ¿Qué es la ISO/IEC 27001?
13.1.1. La ISO/IEC 27001 es la norma internacional que establece los requisitos de un Sistema de Gestión de Seguridad de la Información (SGSI). Su versión vigente (2022) organiza sus controles del Anexo A en cuatro temas: organizacionales, de personas, físicos y tecnológicos.
13.1.2. Conviene hacer una precisión: la certificación ISO 27001 se otorga a una organización y a su sistema de gestión, mediante un organismo acreditado; no a un programa informático por sí solo. Lo que esta auditoría evalúa es si VISUALCONT incorpora controles tecnológicos alineados con la norma que permitan a la empresa usuaria cumplir sus propios requisitos de seguridad.
13.2. Pilares de la seguridad de la información
13.2.1. La norma protege tres atributos, que VISUALCONT resguarda así:
- Confidencialidad: acceso con usuario y contraseña y perfiles diferenciados.
- Integridad: validaciones, cuadres, bloqueo de periodos y bitácora de operaciones.
- Disponibilidad: respaldo y restauración, y acceso a la información histórica.
13.3. Evaluación de controles tecnológicos
13.3.1. Control de acceso (A.5.15, A.8.2, A.8.3). VISUALCONT permite crear usuarios con perfiles y permisos por empresa, módulo y opción, de modo que cada persona accede solo a lo que necesita. Alineado.
13.3.2. Autenticación segura (A.8.5). El ingreso requiere credenciales personales; se recomienda que la empresa establezca políticas de contraseñas robustas y cambio periódico. Alineado.
13.3.3. Registro de eventos (A.8.15). El sistema registra el usuario, la fecha y la hora de las operaciones, lo que permite reconstruir quién hizo qué y cuándo. Alineado.
13.3.4. Copias de seguridad (A.8.13). Dispone de herramientas de respaldo y restauración. Se recomienda complementarlas con copias automáticas fuera del servidor principal. Alineado, sujeto a configuración.
13.3.5. Protección de la integridad del procesamiento. Los controles de cuadre, correlatividad y bloqueo de periodos evitan alteraciones no autorizadas. Alineado.
13.3.6. Segregación de funciones (A.5.3). Los perfiles permiten separar funciones como registro, aprobación, cierre y administración. Alineado.
13.3.7. Gestión de cambios y actualizaciones (A.8.32). Las actualizaciones se distribuyen de manera controlada por el proveedor. Alineado.
13.3.8. Comunicaciones con SUNAT. La conexión con los servicios de SUNAT utiliza los canales y credenciales oficiales del contribuyente. Alineado.
13.4. Tecnología actualizada
13.4.1. VISUALCONT se mantiene en evolución continua para adaptarse a los cambios normativos y a las mejores prácticas tecnológicas. Usar una plataforma actualizada reduce las vulnerabilidades propias de los sistemas obsoletos, que son una de las principales puertas de entrada de los incidentes de seguridad.
13.5. Responsabilidad compartida
13.5.1. La seguridad de la información es una responsabilidad compartida. El software aporta los controles; la empresa debe aportar las políticas, la capacitación del personal, la seguridad de sus equipos y redes, el antivirus, el cortafuegos y la custodia de sus credenciales de SUNAT.
13.6. Resultado
13.6.1. Calificación: Alineado. VISUALCONT incorpora controles tecnológicos coherentes con los dominios de ISO/IEC 27001, lo que facilita a la empresa usuaria construir o mantener su propio SGSI.
- Protección de datos personales
14.1. El software contable almacena datos personales de trabajadores, clientes y proveedores (nombres, DNI, direcciones, remuneraciones). Por eso es parte del ámbito de la Ley N.° 29733.
14.2. Los controles de acceso, los perfiles de usuario y la bitácora de VISUALCONT contribuyen a cumplir las medidas de seguridad exigidas por el reglamento de la ley.
14.3. Se recomienda que la empresa inscriba sus bancos de datos personales cuando corresponda, informe a los titulares sobre el tratamiento de sus datos y restrinja el acceso a la información de planillas solo al personal autorizado.
- Información estratégica para la toma de decisiones
15.1. De la contabilidad tributaria a la contabilidad gerencial
15.1.1. Durante años, muchas empresas peruanas llevaron la contabilidad solo para cumplir con SUNAT. Hoy esa visión se queda corta: la contabilidad es la fuente de información más confiable con la que cuenta el empresario para decidir.
15.1.2. VISUALCONT transforma los registros contables en información estratégica, disponible al instante y sin procesos manuales adicionales.
15.2. Reportes gerenciales
15.2.1. El sistema ofrece, entre otros:
- Estados de resultados por centro de costo, sucursal o proyecto, para saber qué unidad genera utilidad y cuál la consume.
- Comparativos mensuales y anuales, para detectar tendencias de ventas, costos y gastos.
- Antigüedad de cuentas por cobrar, para gestionar la cobranza y el riesgo de clientes.
- Antigüedad de cuentas por pagar, para planificar pagos y negociar con proveedores.
- Flujo de caja, para anticipar necesidades de financiamiento.
- Análisis de gastos, para identificar oportunidades de ahorro.
15.3. Indicadores financieros
15.3.1. A partir de los Estados Financieros, el empresario puede calcular indicadores clave como:
- Liquidez corriente: activo corriente / pasivo corriente.
- Prueba ácida: (activo corriente − existencias) / pasivo corriente.
- Endeudamiento: pasivo total / patrimonio.
- Margen neto: utilidad neta / ventas.
- Rentabilidad sobre el patrimonio (ROE): utilidad neta / patrimonio.
- Rotación de cuentas por cobrar: ventas / cuentas por cobrar promedio.
15.4. Planificación tributaria
15.4.1. Con información contable al día, el empresario y su contador pueden proyectar el Impuesto a la Renta, evaluar el régimen tributario más conveniente, revisar los pagos a cuenta y anticipar el efecto tributario de sus decisiones.
15.5. Llevar la empresa al siguiente nivel
15.5.1. Las empresas que crecen de forma sostenida tienen en común que conocen sus números. Cuando el empresario sabe cuánto gana por producto, cuánto le cuesta cada cliente y cuánto efectivo tendrá el próximo mes, puede invertir, expandirse y negociar con bancos e inversionistas con mayor seguridad.
15.5.2. Además, unos Estados Financieros confiables y ordenados son un requisito para acceder a créditos, participar en licitaciones, atraer socios y prepararse para una auditoría externa.
15.5.3. En ese sentido, VISUALCONT no es solo una herramienta de cumplimiento: es un aliado estratégico para el crecimiento empresarial.
- Matriz de cumplimiento y resultados de la auditoría
16.1. La siguiente matriz resume los resultados:
| Requisito evaluado | Calificación |
| Rapidez y practicidad | Cumple |
| Automatización de asientos | Cumple |
| Obtención de la propuesta SIRE | Cumple |
| Conciliación SIRE vs. contabilidad | Cumple |
| Libros electrónicos PLE | Cumple |
| Estados Financieros NIIF | Cumple |
| Preparación de Declaración Anual | Cumple |
| Sistema operativo y disponible | Cumple |
| Exportación de información | Cumple |
| Integridad y trazabilidad | Cumple |
| Conservación de información histórica | Cumple |
| Copias de seguridad | Cumple parcialmente* |
| Registro oportuno de libros | Cumple parcialmente* |
| Control de acceso y perfiles | Alineado ISO 27001 |
| Registro de eventos (bitácora) | Alineado ISO 27001 |
| Segregación de funciones | Alineado ISO 27001 |
| Información gerencial | Cumple |
16.2. *Las calificaciones de “cumple parcialmente” no reflejan una carencia del sistema, sino que su eficacia depende de la configuración y de la disciplina de la empresa usuaria.
16.3. Resultado global: VISUALCONT cumple los requisitos informáticos y contables evaluados para afrontar una fiscalización de SUNAT y cuenta con controles de seguridad alineados con ISO/IEC 27001.
- Riesgos residuales y recomendaciones
17.1. Riesgos residuales
17.1.1. Aunque el sistema cumple, persisten riesgos que dependen de la empresa:
- Contraseñas compartidas entre usuarios.
- Falta de copias de seguridad periódicas fuera del servidor.
- Usuarios con permisos excesivos.
- Registro tardío de comprobantes.
- Uso de versiones desactualizadas del sistema.
- Equipos sin protección antivirus ni actualizaciones del sistema operativo.
17.2. Recomendaciones
17.2.1. Usuarios. Asignar un usuario personal a cada persona y prohibir el uso de credenciales compartidas.
17.2.2. Perfiles. Revisar los permisos al menos una vez al semestre y aplicar el principio de mínimo privilegio.
17.2.3. Copias de seguridad. Aplicar la regla 3-2-1: tres copias, en dos medios distintos, una fuera de la oficina o en la nube.
17.2.4. Actualización. Mantener siempre instalada la última versión de VISUALCONT.
17.2.5. Conciliación SIRE. Comparar mensualmente la propuesta de SUNAT con la contabilidad antes de aceptarla.
17.2.6. Cierres mensuales. Cerrar y bloquear cada periodo una vez declarado.
17.2.7. Expediente de fiscalización. Mantener actualizado un expediente con la documentación del sistema y las constancias de presentación.
17.2.8. Capacitación. Capacitar periódicamente al personal en el uso del sistema y en buenas prácticas de seguridad.
17.2.9. Credenciales SUNAT. Custodiar la Clave SOL y las credenciales de API, y cambiarlas cuando un colaborador deje la empresa.
- Conclusiones
18.1. La auditoría de software contable es hoy una necesidad para las empresas peruanas, porque la fiscalización de SUNAT alcanza no solo a los documentos, sino también al sistema que los genera.
18.2. VISUALCONT, creado por el CPC Roberto Maldonado Ortega, demuestra ser un sistema rápido y práctico, que permite atender la operación diaria y los requerimientos de la Administración Tributaria dentro de plazo.
18.3. La automatización de asientos contables elimina la doble digitación, reduce errores y garantiza la coherencia entre registros auxiliares, libro diario y libro mayor.
18.4. La conexión con SUNAT para obtener la propuesta del SIRE permite conciliar la contabilidad con la información de la Administración Tributaria y prevenir contingencias antes de una fiscalización.
18.5. El sistema elabora los Estados Financieros conforme a NIIF y facilita su declaración de forma consistente con los libros contables.
18.6. VISUALCONT cumple los requisitos informáticos y contables exigibles por el Código Tributario ante una eventual fiscalización de SUNAT.
18.7. Sus controles de acceso, integridad, trazabilidad y respaldo, junto con su tecnología actualizada, están alineados con ISO/IEC 27001, lo que fortalece la seguridad de la información de la empresa usuaria.
18.8. Finalmente, VISUALCONT convierte la contabilidad en información estratégica, que le permite al empresario tomar mejores decisiones y llevar su empresa al siguiente nivel.
- Glosario
19.1. SUNAT: Superintendencia Nacional de Aduanas y de Administración Tributaria.
19.2. SIRE: Sistema Integrado de Registros Electrónicos.
19.3. RVIE: Registro de Ventas e Ingresos Electrónico.
19.4. RCE: Registro de Compras Electrónico.
19.5. PLE: Programa de Libros Electrónicos.
19.6. NIIF: Normas Internacionales de Información Financiera.
19.7. PCGE: Plan Contable General Empresarial.
19.8. SGSI: Sistema de Gestión de Seguridad de la Información.
19.9. ISO/IEC 27001: norma internacional de gestión de seguridad de la información.
19.10. NIA: Normas Internacionales de Auditoría.
19.11. ERP: Enterprise Resource Planning, sistema de planificación de recursos empresariales.
19.12. Clave SOL: credencial de acceso a SUNAT Operaciones en Línea.
- Referencias normativas
20.1. Texto Único Ordenado del Código Tributario, Decreto Supremo N.° 133-2013-EF, y modificatorias.
20.2. Resolución de Superintendencia N.° 112-2021/SUNAT, que regula el SIRE, y modificatorias.
20.3. Resolución de Superintendencia N.° 286-2009/SUNAT, sobre libros y registros electrónicos, y modificatorias.
20.4. Ley N.° 26887, Ley General de Sociedades.
20.5. Ley N.° 29733, Ley de Protección de Datos Personales, y su reglamento aprobado por Decreto Supremo N.° 016-2024-JUS.
20.6. Normas Internacionales de Información Financiera oficializadas por el Consejo Normativo de Contabilidad.
20.7. Plan Contable General Empresarial.
20.8. ISO/IEC 27001:2022 e ISO/IEC 27002:2022.
20.9. Normas Internacionales de Auditoría NIA 315 (Revisada) y NIA 330.
20.10. COBIT, ISACA.
- Anexos
21.1. Anexo 1: Checklist de preparación ante una fiscalización
- Libros electrónicos presentados y constancias archivadas.
- Propuesta SIRE conciliada en todos los periodos.
- Periodos declarados cerrados y bloqueados.
- Análisis de cuentas del balance actualizados.
- Estados Financieros coherentes con la Declaración Anual.
- Copia de seguridad reciente y verificada.
- Relación de usuarios y perfiles del sistema.
- Manual de usuario de VISUALCONT disponible.
- Versión del sistema actualizada.
- Comprobantes físicos y electrónicos ordenados por periodo.
21.2. Anexo 2: Checklist de seguridad de la información
- Cada usuario tiene credenciales personales.
- Los permisos se revisan cada semestre.
- Las contraseñas cumplen una política mínima de complejidad.
- Existen copias de seguridad fuera del servidor principal.
- Los equipos tienen antivirus y actualizaciones al día.
- La Clave SOL está custodiada por un responsable designado.
- Se dan de baja los usuarios de colaboradores cesados.
- El personal recibe capacitación en seguridad.
21.3. Anexo 3: Modelo de flujo de trabajo mensual con VISUALCONT
- Descargar la propuesta SIRE de ventas y compras.
- Conciliar con los comprobantes registrados.
- Registrar caja, bancos y demás operaciones.
- Ejecutar la diferencia de cambio y los asientos de destino.
- Revisar el balance de comprobación.
- Generar los reportes tributarios y declarar.
- Aceptar o reemplazar los registros del SIRE.
- Generar los demás libros electrónicos.
- Cerrar y bloquear el periodo.
- Generar la copia de seguridad.
- Revisar los reportes gerenciales con la gerencia.
Autor del sistema VISUALCONT:
CPC Roberto Maldonado Ortega, especialista en Derecho Tributario, Finanzas y Tecnología de la Información, con más de 20 años de experiencia en Sistemas ERP en el Perú.
Muchas gracias:
