

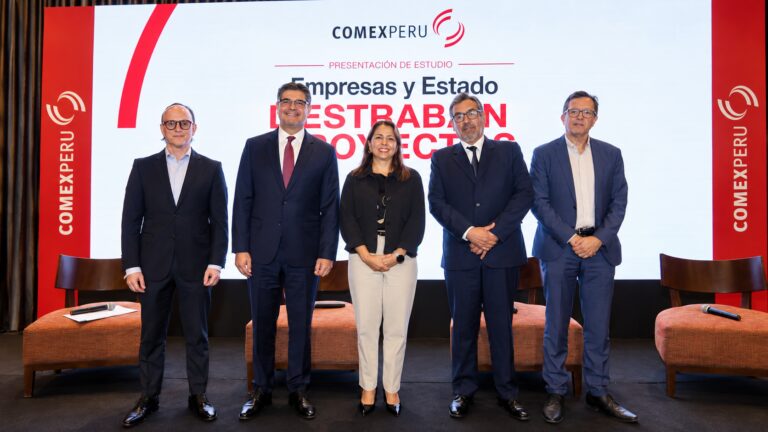
El debate sobre la presión tributaria sobre las empresas formales en el Perú adquirió relevancia tras la difusión del estudio “Empresas y Estado: Diagnóstico de barreras y oportunidades para la formalización y el crecimiento”, elaborado por Ipsos Perú a solicitud de la Sociedad de Comercio Exterior del Perú (ComexPerú).
El informe técnico revela una marcada desconexión entre la labor fiscalizadora del Estado y la sostenibilidad de las micro, pequeñas, medianas y grandes empresas formales.
1. Contexto y Diagnóstico Estadístico (Fuentes Verificadas)
El debate sobre la relación entre los contribuyentes y la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) cobró especial relevancia a partir de la publicación del estudio “Empresas y Estado: Diagnóstico de barreras y oportunidades para la formalización y el crecimiento”, elaborado por Ipsos Perú a solicitud del gremio ComexPerú.
Las cifras del estudio reflejan una marcada percepción de asimetría, arbitrariedad e impredecibilidad durante los procedimientos de inspección y auditoría tributaria:
-
Enfoque punitivo sobre el orientador: El 40% de las MypiMEs considera que la fiscalización tiene un fin predominantemente sancionador en lugar de asistencial o de facilitación.
-
Impacto operativo negativo: El 69% de las pymes señala a la SUNAT como la entidad pública cuyas acciones de control generan las mayores disrupciones y sobrecostos en sus operaciones diarias.
-
Variabilidad e incertidumbre de criterio:
-
El 88% de las pymes reporta que los auditores tributarios modifican sus criterios o interpretaciones legales con frecuencia, dificultando la previsión de contingencias.
-
El 47% de las grandes empresas coincide en que la variabilidad de criterio durante las auditorías es su principal obstáculo.
-
-
Insatisfacción con la contraprestación estatal: El 77% de las pequeñas y medianas empresas percibe que aporta en tributos sustancialmente más de lo que recibe en bienes y servicios públicos de calidad.
-
Duplicidad e ineficiencia: El 80% de los grandes contribuyentes califica como «mala» o «muy mala» la capacidad del Estado para cruzar información internamente, lo que resulta en requerimientos reiterativos de documentación que ya obra en bases de datos oficiales.

2. Marco Legal y Ejes de la Propuesta «Nueva Formalidad»
Frente a esta coyuntura, ComexPerú (a través de su dirección ejecutiva encabezada por Jaime Dupuy) y diversos especialistas del sector privado tributario han planteado una reforma hacia una “Nueva Formalidad”, fundamentada en los siguientes principios:
A. Aplicación Efectiva del Principio de Verdad Material e Impulso de Oficio
-
Base Normativa: Norma IX del Título Preliminar del Código Tributario, Artículo 126 del Código Tributario y Artículo IV del Título Preliminar de la Ley del Procedimiento Administrativo General (LPAG – Ley N.º 27444).
-
Objetivo: Incorporar expresamente dentro del Reglamento del Procedimiento de Fiscalización de la SUNAT la obligación del auditor tributario de investigar de oficio la realidad económica subyacente. Los defectos formales o lagunas documentales que la SUNAT pueda corroborar mediante cruces de información interna no deben derivar en acotaciones o reparos automáticos.
B. Ponderación de la Carga Dinámica de la Prueba
-
Jurisprudencia de soporte: Criterios recogidos en la Corte Suprema (ej. Casación N.º 757-2025-Lima).
-
Propuesta: La Administración Tributaria debe aplicar la carga dinámica de la prueba cuando se encuentre en mejor posición técnica u operativa para verificar un hecho, flexibilizando la exigencia probatoria para documentos de muy antigua fecha en aplicación del principio de proporcionalidad.
C. Previsibilidad y Reducción del Costo de Cumplimiento
-
Centrar el control tributario en combatir la evasión de la economía informal no registrada, reduciendo la presión excesiva o reiterada sobre los contribuyentes formales que ya aportan a la base tributaria.
3. Caso Práctico Elaborado
Enunciado del Caso: Cuestionamiento de Fehaciencia por Supuesta Variabilidad de Criterio del Auditor
-
Contribuyente: Comercializadora del Sur S.A.C. (Régimen MYPE Tributario – RMT).
-
Infracción/Reparo cuestionado: Desconocimiento de deducción de gasto de servicios de transporte de carga en el Impuesto a la Renta y crédito fiscal del IGV por S/ 45,000 correspondiente al ejercicio fiscal 2024.
-
Argumento del Auditor de SUNAT: La empresa presentó comprobantes de pago (facturas electrónicas) y bancarización completa (comprobantes de transferencia). No obstante, el auditor emite un Requerimiento alegando que los servicios «no son fehacientes» al no contar con guías de remisión impresas consolidadas firmadas a mano por el chofer del transporte subcontratado.
Análisis Legal y Técnico:
-
Defecto de Criterio (Sustancia vs. Forma):
-
El contribuyente acreditó la efectividad del gasto mediante:
-
Contrato comercial firmado.
-
Reporte GPS de los vehículos del proveedor.
-
Depósitos bancarios bancarizados según la Ley N.º 28194.
-
Comprobantes de recepción de la mercadería en los almacenes del cliente final.
-
-
-
Aplicación del Principio de Verdad Material (LPAG Art. IV):
-
La exigencia excluyente de una guía impresa con firma manuscrita desconoce la validez legal de las guías de remisión electrónicas (GRE) y la libertad probatoria contemplada por la jurisprudencia del Tribunal Fiscal (ej. Resoluciones del Tribunal Fiscal – RTF N.º 01202-5-2017 y N.º 03706-1-2016).
-
-
Estrategia de Solución/Descargo Tributario:
| Paso Procedimental | Actuación del Contribuyente / Asesoría | Fundamento Jurídico |
| Respuesta al Requerimiento | Presentación de matriz de trazabilidad: cruce de órdenes de compra, pagos bancarios, reportes de trazabilidad digital y confirmación de recepción por terceros. | Art. 62° del Código Tributario (Facultad de Fiscalización) y Principio de Causalidad (Art. 37° LIR). |
| Invocación de la Carga de la Prueba | Solicitar explicitamente que la SUNAT efectúe un cruce de información (Cruce de Información de Oficio) con los registros del proveedor emisor en lugar de limitarse a tachar la prueba. | Art. 126° Código Tributario y Principio de Verdad Material (LPAG). |
| Recurso de Reclamación | Si la SUNAT emite la Resolución de Determinación (RD) y Multa, formular recurso sustentado en la falta de motivación adecuada del acto administrativo. | Art. 109° inc. 2 del Código Tributario (Nulidad por falta de motivación). |
4. Cuadro Comparativo de Enfoques de Fiscalización
| Variable / Dimensión | Fiscalización Punitiva Tradicional | Propuesta de «Nueva Formalidad» |
| Objetivo Central | Recaudación por reparos formales y sanciones pecuniarias. | Acompañamiento, corrección de inconsistencias y formalización real. |
| Valoración de la Prueba | Desconocimiento por omisiones formales secundarias. | Prevalencia de la sustancia económica y verdad material. |
| Criterio de Fiscalización | Variable según la apreciación del auditor asignado. | Estandarizado, predecible y regido por precedentes del Tribunal Fiscal. |
| Gestión de la Información | Solicitud reiterada de documentos al contribuyente. | Interoperabilidad y cruce automático de bases de datos estatales. |
