

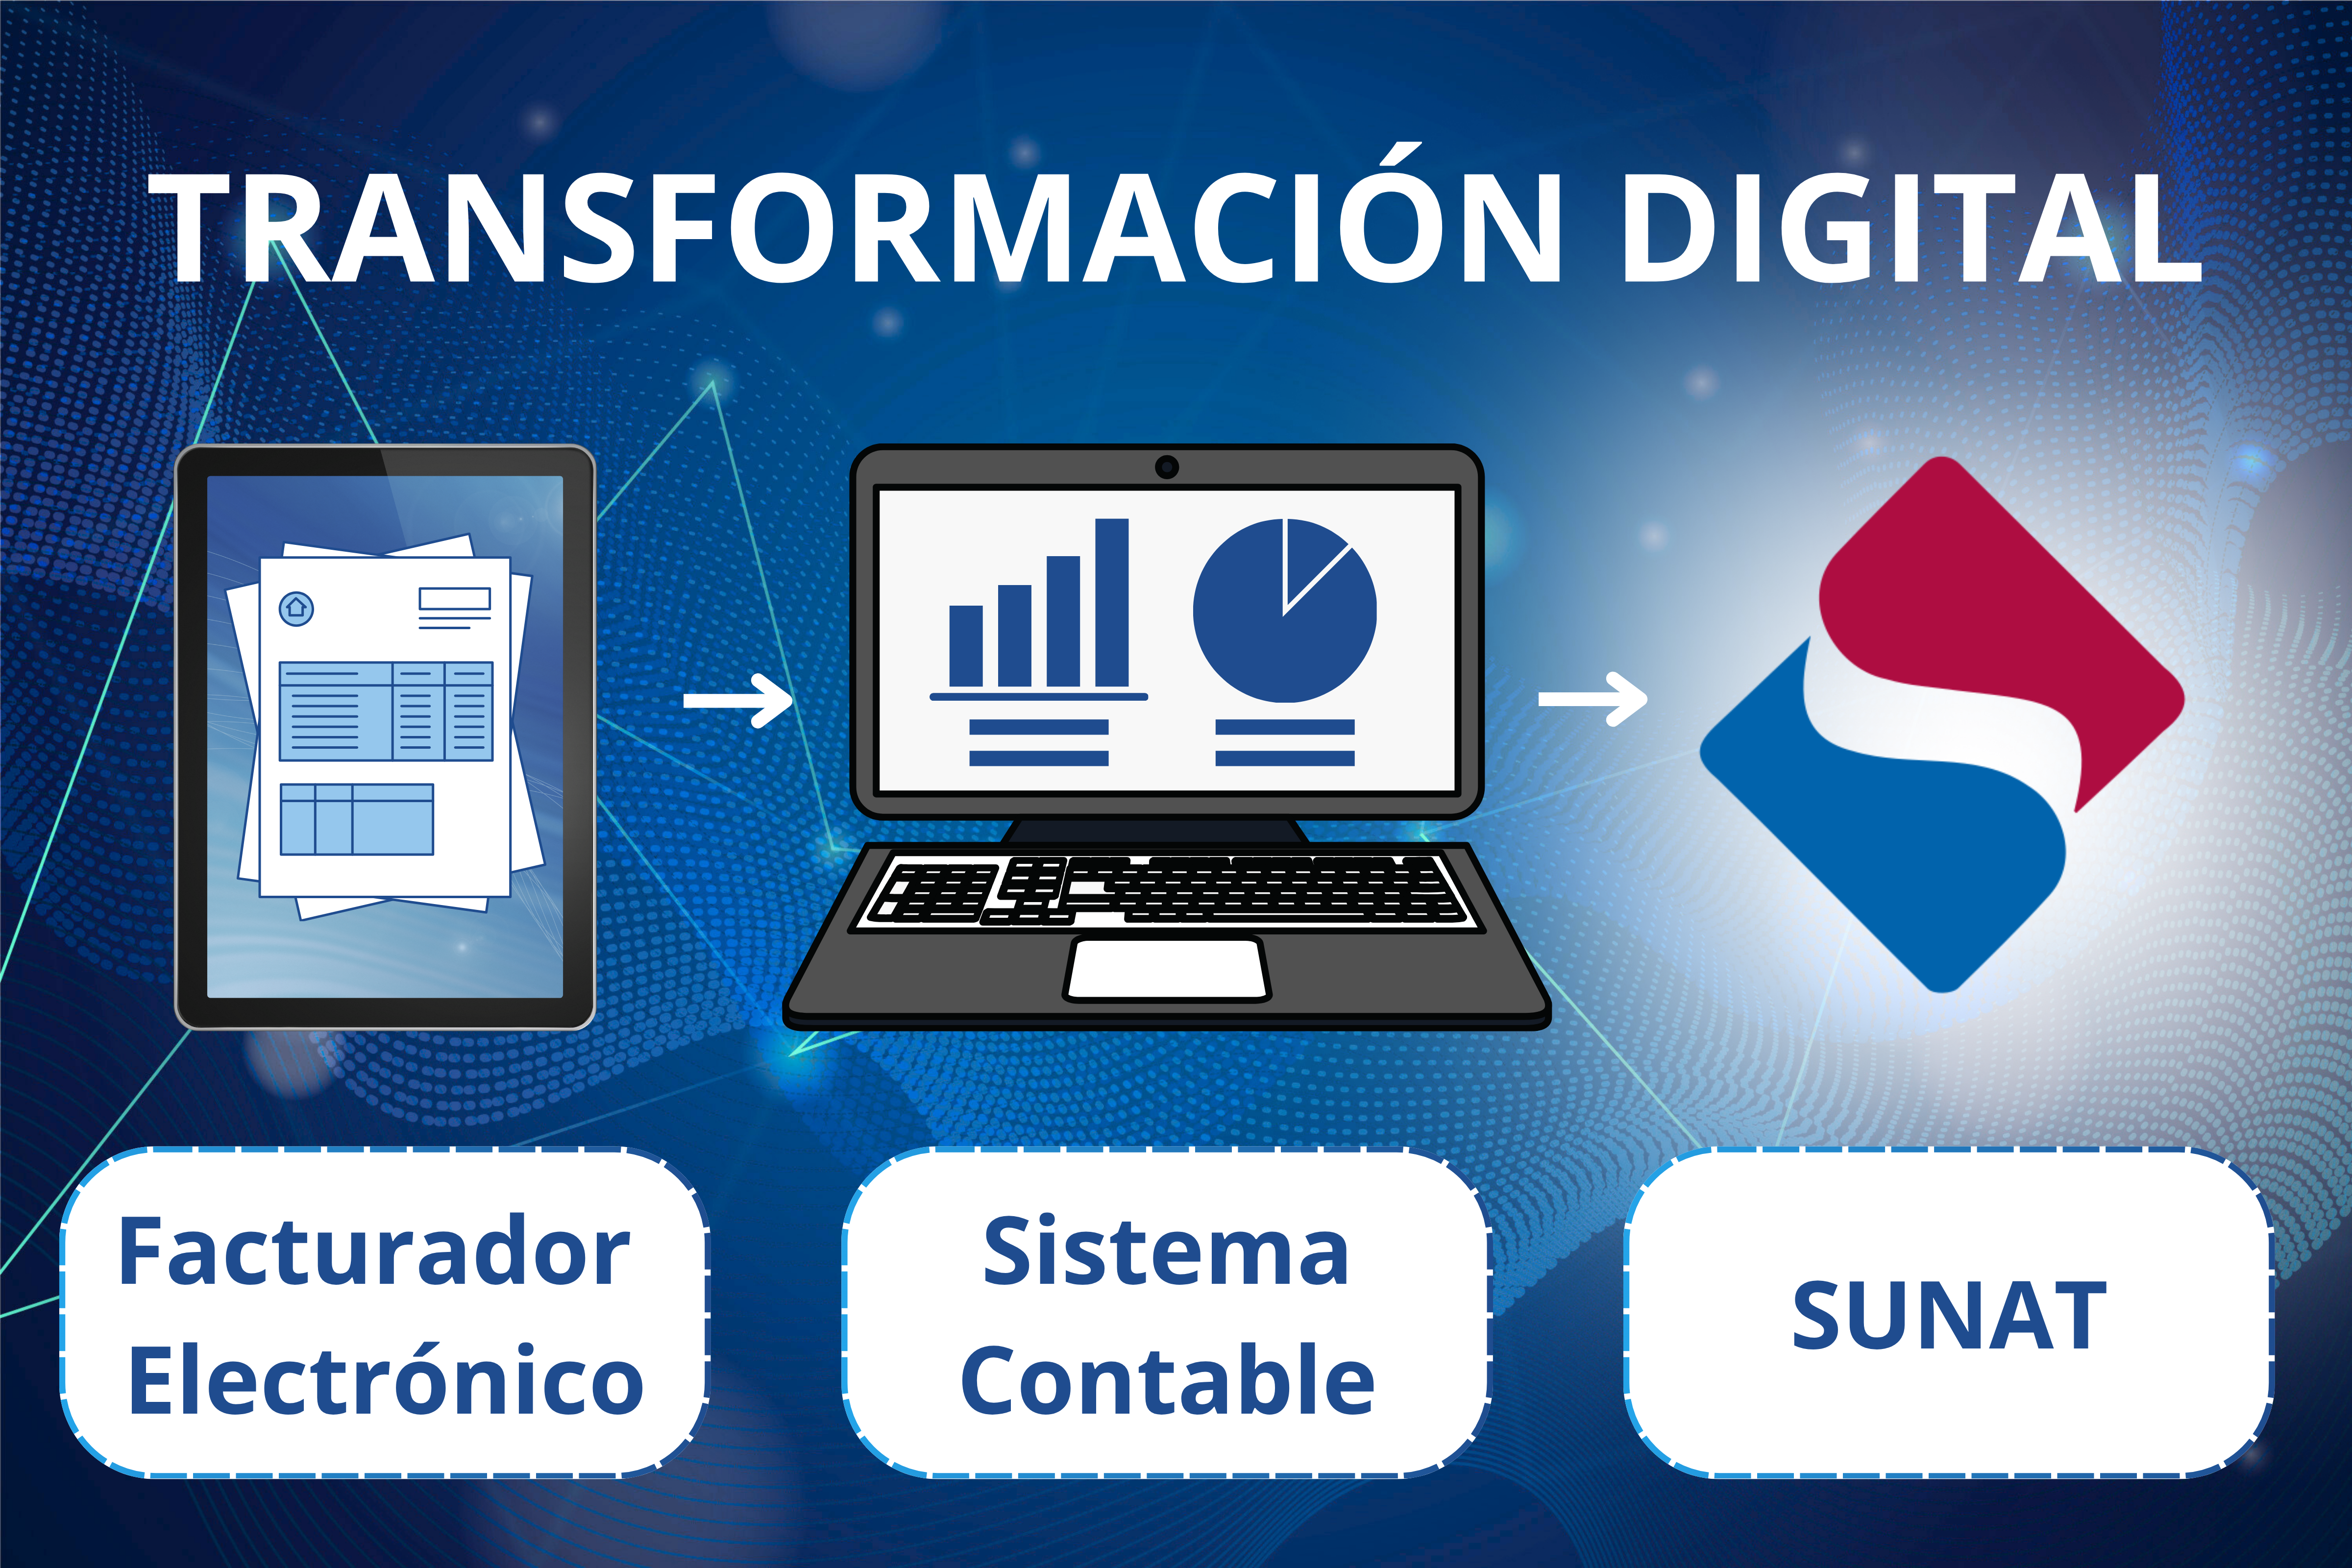
La transformación digital es el proceso de integrar tecnologías digitales en todas las áreas de una organización, empresa o incluso en la vida cotidiana, con el objetivo de mejorar su funcionamiento, eficiencia, comunicación y capacidad de adaptación al entorno moderno.
Si nos enfocamos en el contexto de facturación electrónica y los sistemas contables es un ejemplo muy claro de cómo la tecnología está modernizando y automatizando procesos empresariales tradicionales.
Por lo tanto es la integración profunda de tecnología digital en todas las áreas de las finanzas y la administración, fundamentalmente cambiando cómo una empresa opera y entrega valor a sus clientes, proveedores y al Estado. El facturador electrónico y el sistema contable son los ejes centrales de esta transformación.
Transformación digital = tecnología + cambio cultural + mejora continua

Objetivos principales:
- Optimizar procesos (ahorrar tiempo y recursos).
- Mejorar la experiencia del cliente o usuario.
- Tomar decisiones basadas en datos.
- Fomentar la innovación.
- Aumentar la competitividad.
En términos generales es el paso de los procesos contables y de facturación manuales o en papel, a procesos totalmente automatizados, digitales y conectados con la SUNAT y con otras áreas del negocio.
1. En el caso del facturador electrónico
No es un simple archivo PDF. Es un documento con validez jurídica y fiscal, generado, transmitido, almacenado y recibido de forma estructurada (XML, JSON).
Antes:
- Las empresas emitían facturas físicas (en papel).
- Se firmaban a mano y se archivaban físicamente.
- Los reportes se hacían de forma manual o en Excel.
Ahora:
- Se generan facturas electrónicas usando sistemas o software conectados a la SUNAT.
- Se usa firma digital y almacenamiento en la nube.
- Los documentos se envían automáticamente al cliente y a la SUNAT.
- Se eliminan los errores humanos y los costos de impresión.

2. En el caso de los sistemas contables digitales:
Un sistema contable moderno ya no es un libro de asientos aislado. Es el cerebro central de los datos financieros de la empresa.
Antes:
- El contador ingresaba datos manualmente (ventas, compras, planillas, etc.).
- Los reportes financieros se hacían en hojas de cálculo.
- No había conexión directa con otros sistemas.
Ahora:
- Los sistemas contables integran automáticamente los datos del facturador electrónico.
- Se generan balances, libros electrónicos y reportes sin intervención manual.
- Se pueden hacer análisis financieros en tiempo real.
- Se facilita el cumplimiento con la SUNAT y la presentación de declaraciones tributarias.
➡️ Esto es transformación digital contable y fiscal.
3. Beneficios principales:
- Ahorro de tiempo y costos operativos.
- Reducción de errores humanos.
- Cumplimiento automático con la SUNAT.
- Información en tiempo real para decisiones rápidas.
- Mayor seguridad y trazabilidad (todo queda registrado digitalmente).
4. Normas relevantes que amparan la transformación digital
4.1 Gobierno Digital / Confianza Digital / Transformación Digital / Facturación electrónica
- Decreto de Urgencia N.º 006‑2020: crea el Sistema Nacional de Transformación Digital.
- Decreto de Urgencia N.º 007‑2020: aprueba el “Marco de Confianza Digital” para interactuar con servicios digitales.
- Decreto Supremo N.º 085‑2023‑PCM: aprueba la “Política Nacional de Transformación Digital al 2030”. Aplica tanto al sector público como al privado, en la medida en que sean aplicables.
- Decreto Supremo N.º 029‑2021‑PCM: aprueba el reglamento de la Decreto Legislativo N.º 1412 (Ley de Gobierno Digital) que regula condiciones, requisitos y uso de tecnologías y medios electrónicos en el procedimiento administrativo.
- Decreto Supremo N.º 098‑2025‑PCM: Actualiza reglas para identidad digital, firma electrónica y notificaciones electrónicas en entidades públicas.
- Resolución de Secretaría de Gobierno y Transformación Digital N.º 007‑2024‑PCM/SGTD (y su directiva asociada Directiva 002-2024) que regula el uso de la firma digital en entidades públicas.
- Resolución de Superintendencia N.º 199‑2015/SUNAT: regula el “Registro de Proveedores de Servicios Electrónicos” y modifica la Resolución de Superintendencia N.º 097‑2012/SUNAT que creó el sistema de emisión electrónica desarrollado desde los sistemas del contribuyente (SEE-Del Contribuyente).
- Resolución de Superintendencia N.º 044‑2019/SUNAT: modifica la Resolución de Superintendencia N.º 239‑2018/SUNAT que regulaba el uso obligatorio del sistema SEE-OSE, SEE-SOL, etc.
- Resolución de Superintendencia N.º 105‑2020/SUNAT: flexibiliza la norma sobre emisión de facturación electrónica, por ejemplo posterga la obligatoriedad de la certificación ISO/IEC-27001 para inscripción como proveedor de servicios electrónicos.
- Además, el portal de la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) enumera una serie de resoluciones vinculadas a comprobantes de pago electrónicos (por ejemplo RS 300-2014, RS 185-2015, RS 132-2015) que regulan el envío de comprobantes electrónicos, formatos, plazos, etc.
5. Consideraciones prácticas para facturadores electrónicos y sistemas contables
Si implementas un sistema de facturación electrónica, lo importante es que cumpla con los requisitos de la SUNAT: que esté inscrito correctamente, que los comprobantes tengan los formatos y plazos establecidos, que los envíos al organismo sean los requeridos.
Para los sistemas contables digitales, el hecho de que estén en formato electrónico no exime de que los registros cumplan con la normativa (por ejemplo integridad, conservación, trazabilidad).
La normativa de Gobierno Digital y confianza digital da soporte a que los documentos electrónicos (firmas, sistemas) tengan validez jurídica, lo que facilita la transformación digital.
Debes estar atento a plazos específicos, designación de obligados a emitir electrónicamente, categorías de empresas, etc.
En resumen:
La transformación digital, en el ámbito contable y tributario, consiste en pasar de procesos manuales a sistemas electrónicos integrados (como el facturador electrónico), mejorando la eficiencia, el control y el cumplimiento tributario.
Ademas la transformación digital, impulsada por el facturador electrónico y los sistemas contables integrados, no es una opción sino una necesidad estratégica para la competitividad y supervivencia de cualquier empresa. Ya no se trata de simplemente “cumplir”, sino de reimaginar todo el ciclo financiero para ser más eficiente, inteligente y ágil en un mundo digital.
📢 Llamado a la acción
👉 ¿Tienes dudas? Si te pareció interesante y necesitas una asesoría normativa y práctica envía un correo a consultoriapymes1@gmail.com
👉 Para unirte o suscribirte a nuestra revista regístrate aquí
https://revistadeconsultoria.com/membresia/
Suscríbete y capacítate con los mejores profesionales
Revista de consultoría tiene un contenido de excelente calidad que brinda revistas mensuales, además de los mejores cursos contables, laborales, tecnológicos y tributarios que lo conseguirás con nosotros para que incrementes tus conocimientos, también podrás hacer consultas a un experto y mucho más.
Nos puede contactar llamando al numero 987286231 o escríbenos un mensaje haciendo clic en el siguiente botón.
