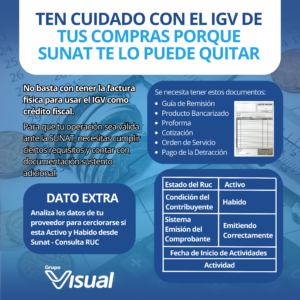
SUNAT puede desconocer ese crédito si no cumples con los requisitos y documentos de sustento
¡𝗔𝘁𝗲𝗻𝗰𝗶𝗼́𝗻 𝗲𝗺𝗽𝗿𝗲𝘀𝗮𝗿𝗶𝗼𝘀 𝘆 𝗲𝗺𝗽𝗿𝗲𝗻𝗱𝗲𝗱𝗼𝗿𝗲𝘀 No basta con tener la factura física para usar el 𝗜𝗚𝗩 𝗰𝗼𝗺𝗼 𝗰𝗿𝗲́𝗱𝗶𝘁𝗼 𝗳𝗶𝘀𝗰𝗮𝗹. SUNAT puede desconocer ese crédito si no
✔ Revista Contable Perú 2024 | Portal de Noticias
≫ Revista Contable y Unico portal donde encontrarás ✍ las últimas noticias laborales, tributarias, contable y tecnologicas | Accede a Información de Calidad


¡𝗔𝘁𝗲𝗻𝗰𝗶𝗼́𝗻 𝗲𝗺𝗽𝗿𝗲𝘀𝗮𝗿𝗶𝗼𝘀 𝘆 𝗲𝗺𝗽𝗿𝗲𝗻𝗱𝗲𝗱𝗼𝗿𝗲𝘀 No basta con tener la factura física para usar el 𝗜𝗚𝗩 𝗰𝗼𝗺𝗼 𝗰𝗿𝗲́𝗱𝗶𝘁𝗼 𝗳𝗶𝘀𝗰𝗮𝗹. SUNAT puede desconocer ese crédito si no
En las entrañas de la vibrante Ciudad de México, entre los laberintos de sus calles y el bullicio de su gente, se tejía una red
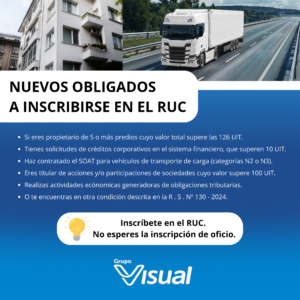
Mediante Resolución de Superintendencia N° 130-2024/SUNAT se incorporaron nuevos obligados a la inscripción en el RUC, conforme a los siguientes supuestos: PROPIETARIOS DE 5
En el sistema tributario peruano, las rentas de trabajo se clasifican en diferentes “categorías” para efectos del Impuesto a la Renta. Una de las más importantes para la mayoría de los trabajadores con relación de dependencia es la Quinta Categoría. En esta guía actualizada a 2025, revisaremos de forma detallada qué son las rentas de quinta categoría, quiénes están sujetos, cómo se determina el impuesto, los tramos y tasas, las deducciones aplicables, los procedimientos de declaración y pago, novedades recientes, y ejemplos prácticos que permitan entender claramente todo el proceso.
En este artículo encontrarás una explicación detallada y actualizada a año 2025 sobre lo que implica tributar bajo la Renta de Cuarta Categoría según la SUNAT. Se abarca desde los conceptos básicos hasta los montos, obligaciones, casos prácticos y recomendaciones para cumplir correctamente. Si quieres, también te puedo armar una versión resumida para compartir o guardar.
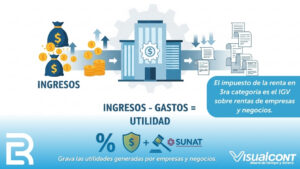
El Impuesto a la Renta (IR) es uno de los tributos más importantes en el Perú. Su recaudación representa un componente esencial del presupuesto público, ya que financia proyectos de infraestructura, programas sociales, educación, salud y servicios básicos. Dentro de este impuesto, uno de los regímenes más relevantes es el que corresponde a la Tercera Categoría, aplicable principalmente a empresas y negocios que desarrollan actividades generadoras de renta empresarial.
El sistema tributario peruano clasifica los ingresos de las personas naturales en distintas categorías para efectos del Impuesto a la Renta (IR). Entre ellas, las rentas de segunda categoría ocupan un lugar relevante, pues abarcan diversas fuentes de ingresos que no provienen de actividades empresariales ni de trabajo dependiente o independiente, sino de operaciones ocasionales o vinculadas a la explotación de ciertos bienes.
Una de las más frecuentes y con mayor impacto económico es la venta de inmuebles, operación que muchas personas realizan en algún momento de su vida, ya sea como parte de una inversión, herencia, o incluso para mejorar su calidad de vida al adquirir una nueva vivienda. Sin embargo, este tipo de transacciones puede generar obligaciones tributarias que, de no conocerse y cumplirse correctamente, derivan en sanciones o en pagos innecesarios.
En el Perú, el Impuesto a la Renta se organiza en cinco categorías, dependiendo de la naturaleza del ingreso. Dentro de este esquema, la Renta de Primera Categoría ocupa un lugar importante, ya que grava los ingresos generados por el arrendamiento, subarrendamiento, cesión temporal o gratuita, y por las mejoras no reembolsables de bienes muebles e inmuebles.
La SUNAT (Superintendencia Nacional de Aduanas y de Administración Tributaria) establece reglas claras para la declaración y pago de este tributo. Sin embargo, muchos propietarios de bienes, especialmente personas naturales, desconocen sus obligaciones o las confunden con otros regímenes tributarios.
El Impuesto a la Renta (IR) es uno de los tributos más relevantes dentro del sistema tributario peruano. Su importancia radica en que grava los ingresos que obtienen las personas y las empresas, constituyendo una fuente esencial de financiamiento para el Estado.
En el Perú, este impuesto está regulado por el Texto Único Ordenado de la Ley del Impuesto a la Renta (TUO aprobado por el Decreto Supremo N.º 179-2004-EF) y por su Reglamento (Decreto Supremo N.º 122-94-EF).
La Superintendencia Nacional de Fiscalización Laboral (Sunafil) envió un total de 18,226 cartas inductivas a igual número de empresas en todo el país, para que
