

Recibir una notificación de fiscalización de la SUNAT es, probablemente, uno de los momentos de mayor tensión para cualquier empresario o contador en el Perú.
Sin embargo, el temor suele nacer del desconocimiento sobre cómo operan estos procesos de control. Entender cómo funciona el engranaje de la administración tributaria no es solo una necesidad legal, sino una verdadera estrategia de gestión de riesgos empresariales. En este artículo detallado, desglosaremos a profundidad qué implica una fiscalización, basándonos en la reciente ponencia técnica de la CPC Karina Maldonado, para que puedas comprender desde la definición legal hasta los plazos exactos que tienes para defenderte.
¿Qué es y cuál es el objetivo de una Fiscalización?
La fiscalización se define formalmente como el procedimiento administrativo que posee la SUNAT, amparada en el Código Tributario, para verificar el cumplimiento de las obligaciones tributarias de los contribuyentes. El objetivo central de toda fiscalización es comprobar que lo que has declarado coincide con la realidad económica de tu negocio. Para lograr esto, la entidad utiliza diversos mecanismos de inspección, investigación y control, siempre bajo la autoridad de un agente fiscalizador designado. Es fundamental comprender que la fiscalización no es un proceso que queda en el aire o sin resultados concretos; su conclusión es determinante y siempre finaliza con la emisión de documentos legales vinculantes, que pueden ser una Resolución de Determinación, donde se establece si existe una deuda tributaria o si todo está conforme, y una Resolución de Multa en caso de que se hayan detectado infracciones durante la revisión.
Tipos de Fiscalización: Diferencias y Plazos
Es vital distinguir que no todo proceso de fiscalización es igual, pues la administración tributaria aplica diferentes modalidades dependiendo del alcance y la profundidad de la revisión necesaria. La primera modalidad es la fiscalización parcial, en la cual la SUNAT no revisa toda la contabilidad de la empresa, sino que se enfoca únicamente en algunos elementos específicos de la obligación tributaria. Para que este procedimiento sea válido, la administración tiene la obligación de comunicar al contribuyente, desde el inicio, que se trata de una revisión parcial y debe especificar claramente qué aspectos puntuales serán materia de análisis. Este tipo de fiscalización tiene un plazo legal de duración de seis meses.
Por otro lado, existe la fiscalización definitiva, que suele ser la más exhaustiva y temida por las empresas. En este procedimiento, la SUNAT revisa la totalidad de los libros contables, registros y toda la documentación que sustenta las operaciones del contribuyente. A diferencia de la parcial, el plazo para esta fiscalización es de un año. Sin embargo, es crucial entender cómo se computa este tiempo, ya que el año comienza a contar únicamente desde la fecha en que el contribuyente entrega la totalidad de la información solicitada en el primer requerimiento. Esto significa que, si la entrega de documentos se realiza por partes, el reloj del plazo legal no inicia hasta que se complete el último documento exigido.
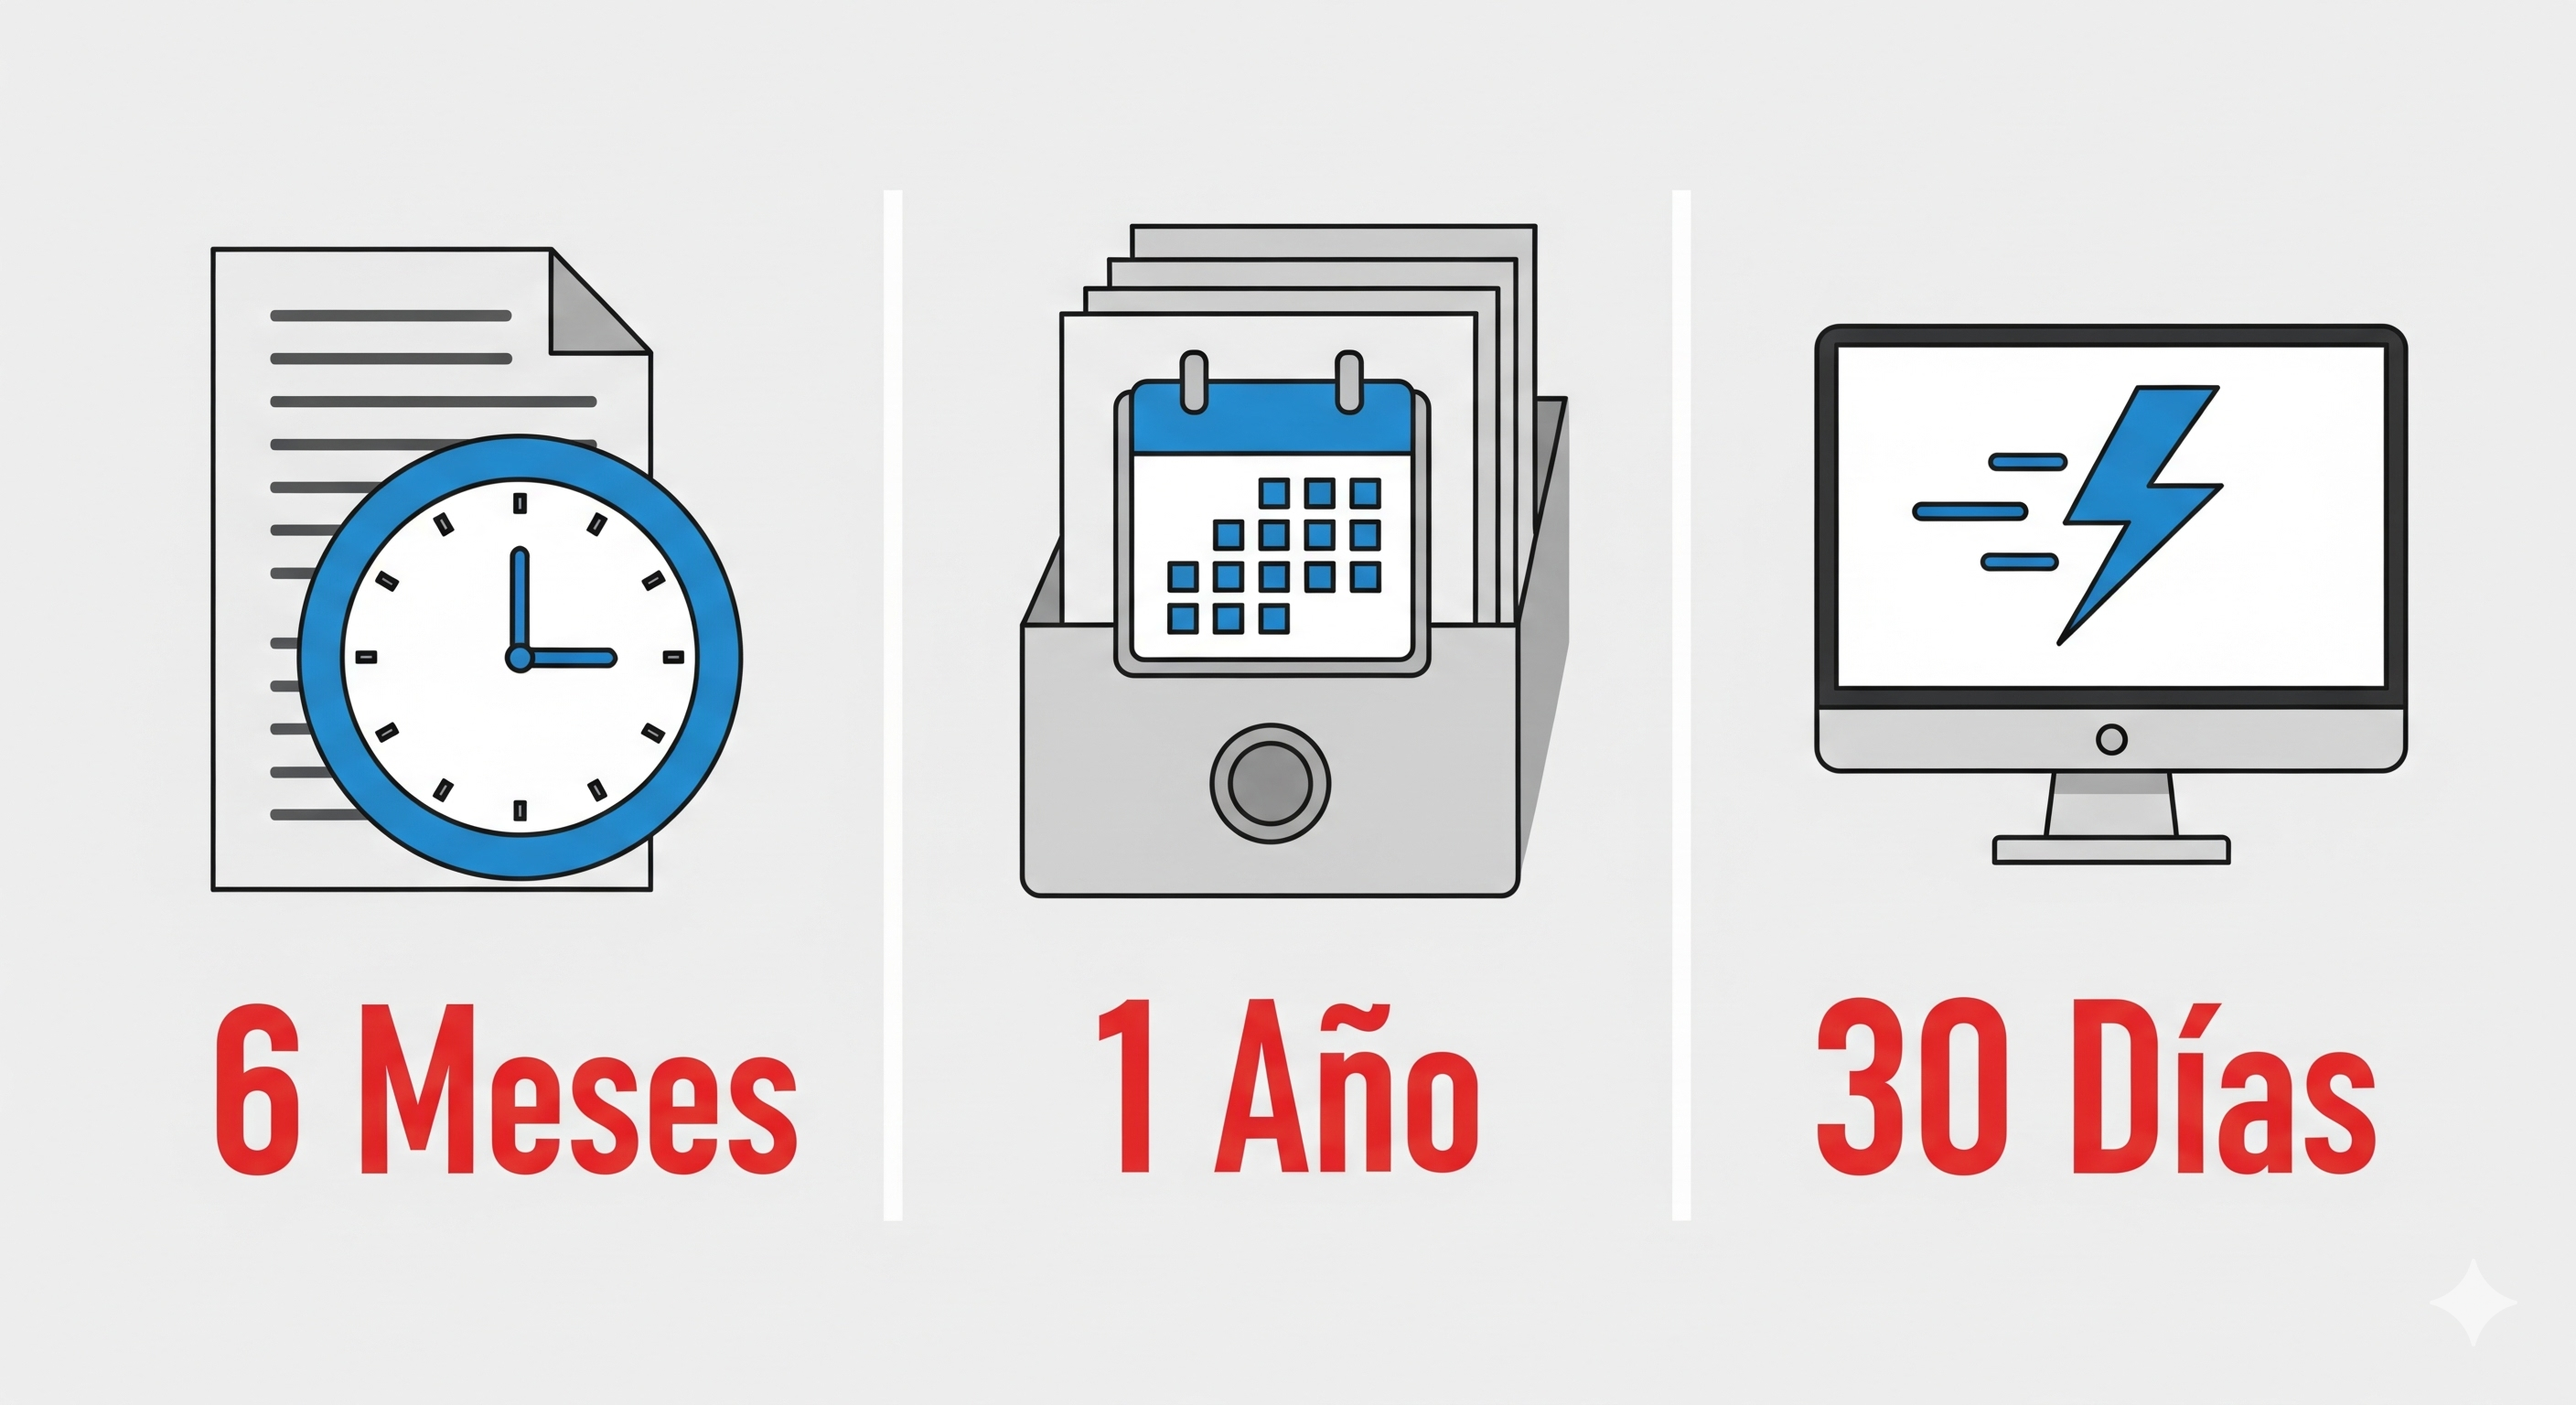
Una tercera modalidad, más moderna y ágil, es la fiscalización parcial electrónica. Esta se realiza íntegramente desde las oficinas de la SUNAT, sin necesidad de una visita física a las instalaciones de la empresa. Este proceso de fiscalización se inicia directamente con una liquidación preliminar del tributo que la administración considera que se debe regularizar. Debido a su naturaleza digital y puntual, es un procedimiento sumamente rápido, con una duración máxima de treinta días hábiles contados desde el inicio del procedimiento. En este escenario, el contribuyente cuenta con un plazo de diez días hábiles para presentar sus descargos o subsanar las inconsistencias, tras lo cual la SUNAT tiene hasta veinte días hábiles para emitir la resolución correspondiente.
Etapas de la Fiscalización: Del Inicio a la Resolución
Toda fiscalización sigue un orden lógico de etapas que comienza con el inicio formal. En esta fase, se notifica al contribuyente la Carta de Presentación del agente fiscalizador y el primer requerimiento, que es el documento donde se detalla la información inicial que se debe presentar. Posteriormente, se entra a la etapa de actuaciones intermedias, donde la SUNAT realiza su labor de investigación y puede emitir cartas adicionales o nuevos requerimientos si necesita profundizar en algún punto. Durante esta fase de la fiscalización, es obligación del contribuyente proporcionar toda la documentación solicitada para que el agente fiscalizador pueda evaluar y cerrar los requerimientos con un resultado específico.
El procedimiento concluye finalmente con la emisión de la Resolución de Determinación, documento en el cual la SUNAT establece si existe una deuda tributaria, si otorga la conformidad a lo declarado o incluso si corresponde una devolución. Si durante la fiscalización se detectaron infracciones, se notificará también la respectiva Resolución de Multa. Es sumamente importante destacar que la notificación de estas resoluciones y otros actos administrativos se realiza a través del Buzón Electrónico SOL. Muchos contribuyentes cometen el error de no revisar periódicamente este buzón, perdiendo notificaciones clave que podrían afectar su derecho a defensa.
La Facultad Discrecional en la Fiscalización
Un concepto transversal que todo empresario debe conocer es la facultad discrecional de la SUNAT al realizar una fiscalización. De acuerdo con la Norma IV del Título Preliminar del Código Tributario, la administración tributaria tiene la potestad de ejercer su función fiscalizadora de manera discrecional. Esto significa que la entidad tiene la libertad de decidir a qué deudores someter a fiscalización, qué tributos específicos revisar, qué períodos auditar, la duración de la revisión y qué información solicitar . Esta facultad permite a la administración dirigir sus esfuerzos de control hacia aquellos contribuyentes o sectores que considere de mayor interés fiscal o riesgo.
Finalmente, si al concluir el procedimiento administrativo de fiscalización el contribuyente no se encuentra de acuerdo con la resolución emitida, la ley le otorga el derecho de impugnar dicha decisión. El mecanismo legal para ello es la presentación de un recurso de reclamación ante la misma SUNAT. Una vez finalizado todo el procedimiento y resueltas las controversias, la administración puede proceder a archivar el expediente o tomar otras acciones según lo determinado. Conocer estos derechos y etapas es fundamental para afrontar cualquier fiscalización con la seguridad de estar protegiendo el patrimonio empresarial y cumpliendo con la ley.
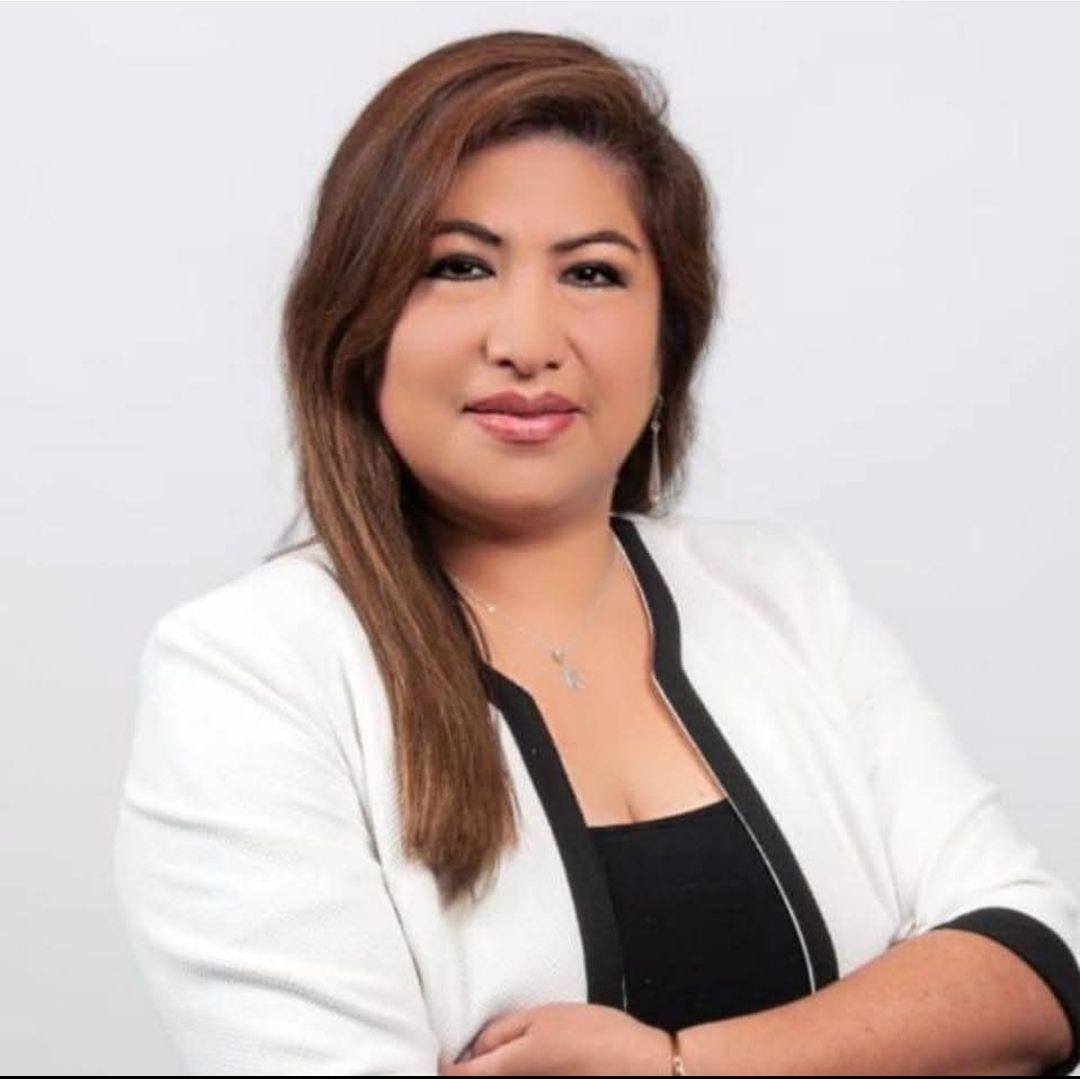
Karina Maldonado Moreno
Contadora Pública Colegiada Certificada (CPC)
Auditora y Perito Contable
Profesional independiente en el ámbito contable-tributario
Participante en espacios de divulgación sobre tributación en el Perú
Tributación, auditoría, contabilidad, peritaje contable, asesoría tributaria.
