

- ¿Qué es la DUA?
La Declaración Única de Aduanas (DUA) fue el documento aduanero utilizado para solicitar la destinación aduanera de mercancías en operaciones de importación y exportación. Sin embargo, actualmente la SUNAT ha implementado progresivamente la Declaración Aduanera de Mercancías (DAM) como documento principal dentro del Nuevo Sistema de Despacho Aduanero.
Por ello, en 2026 muchos operadores siguen utilizando el término “DUA” por costumbre, pero técnicamente la declaración vigente es la DAM.
- ¿Qué es el registro de la DUA o DAM?
El registro consiste en la transmisión electrónica de la declaración aduanera ante SUNAT, mediante la cual se informa:
Datos del importador o exportador.
- Régimen aduanero solicitado.
- Descripción de la mercancía.
- Valor de la mercancía.
- Tributos aplicables.
- País de origen y procedencia.
- Documentación sustentatoria.
Una vez transmitida la información, el sistema informático de SUNAT valida los datos y genera el número de declaración correspondiente.
- Base legal vigente en 2026
El registro de la DAM se sustenta principalmente en:
- Ley General de Aduanas – Decreto Legislativo N.º 1053.
- Reglamento de la Ley General de Aduanas.
- Procedimiento General “Importación para el Consumo”.
- Instructivo “Declaración Aduanera de Mercancías (DAM) – DESPA-IT.00.04”.
- Normativa operativa publicada por SUNAT para el Sistema de Despacho Aduanero.
- ¿Quién registra la DUA/DAM?
El registro puede ser realizado por:
- Agente de Aduanas.
- Despachador Oficial.
- Importador o exportador autorizado en los casos permitidos por ley.
La transmisión se realiza utilizando las credenciales electrónicas autorizadas por SUNAT.
- Información que contiene la DUA/DAM
Entre los datos más importantes figuran:
Datos del importador
- Razón social.
- Domicilio fiscal.
- Datos del proveedor extranjero
- Nombre o razón social.
- País de origen.
Datos de la mercancía
- Subpartida nacional.
- Descripción comercial.
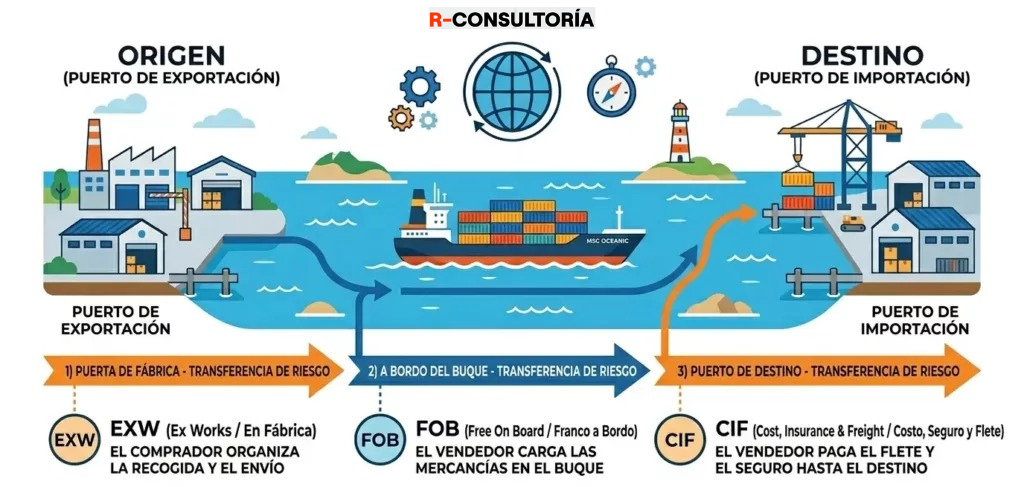
- Valor FOB.
- Valor CIF.
Datos logísticos
- Puerto o aeropuerto.
- Medio de transporte.
- Documento de transporte.
- Datos tributarios
- Ad Valorem.
- ISC (si corresponde).
- Derechos antidumping o compensatorios.
- Documentos necesarios para registrar la DUA/DAM
La SUNAT exige que la declaración esté sustentada con documentación válida.
Los principales documentos son:
a) Factura comercial
Documento emitido por el proveedor extranjero.
b) Documento de transporte
Puede ser:
- Bill of Lading (BL).
- Air Waybill (AWB).
- Carta Porte. c) Póliza de seguro
Cuando corresponda.
d) Certificado de origen
Si se desea acceder a beneficios arancelarios.
e) Autorizaciones especiales
Para mercancías restringidas.
f) Lista de empaque
Cuando sea requerida.
g) Declaración Andina de Valor (DAV)
En los casos exigidos por la normativa.
- Etapas del registro de la DUA/DAM
Etapa 1: Recepción de documentos
El importador entrega la documentación al agente de aduanas.
Etapa 2: Elaboración de la declaración
Se registran los datos en el sistema.
Etapa 3: Transmisión electrónica
- La información es enviada a SUNAT.
Etapa 4: Validación
- El sistema verifica:
- Régimen aduanero.
- Documentación.
Etapa 5: Numeración
- SUNAT asigna automáticamente el número de declaración.
Etapa 6: Pago de tributos
- Se cancelan los impuestos correspondientes.
Etapa 7: Control aduanero
- La mercancía es sometida al canal de control asignado.
Etapa 8: Levante
- Autorización para retirar la mercancía.
- Canales de control aduanero
Una vez numerada la declaración, SUNAT puede asignar:
Canal Verde
- Levante automático.
- Sin revisión documentaria ni física.
Canal Naranja
- Revisión documentaria.
Canal Rojo
- Revisión documentaria y reconocimiento físico.
- Estos controles forman parte de la gestión de riesgo aduanero.
- Importancia contable de la DUA/DAM
Para el contador, la DUA o DAM es fundamental porque permite:
Sustentar:
- Compras del exterior.
- Costo de importación.
- Crédito fiscal del IGV de importación.
- Activos importados.
Verificar:
- Valor CIF.
- Tributos pagados.
- Fecha de nacionalización.
- Régimen aduanero aplicado.
La SUNAT utiliza esta información en procesos de fiscalización tributaria y aduanera.
- Errores frecuentes detectados por SUNAT
Los más comunes son:
- Subpartida arancelaria incorrecta.
- Descripción insuficiente de la mercancía.
- Diferencias entre factura y declaración.
- Omisión de documentos sustentatorios.
- Valor declarado menor al real.
- Error en el país de origen.
- Aplicación indebida de preferencias arancelarias.
En conclusión, en un entorno donde la SUNAT incrementa el uso de herramientas digitales y mecanismos de fiscalización, las empresas requieren no solo cumplir con el correcto registro de la DAM, sino también contar con soluciones tecnológicas que faciliten la gestión de sus operaciones. Un sistema contable integrado permite registrar importaciones, controlar tributos, gestionar inventarios y acceder a información en tiempo real para una mejor toma de decisiones.
