

¿Qué es el factoring?
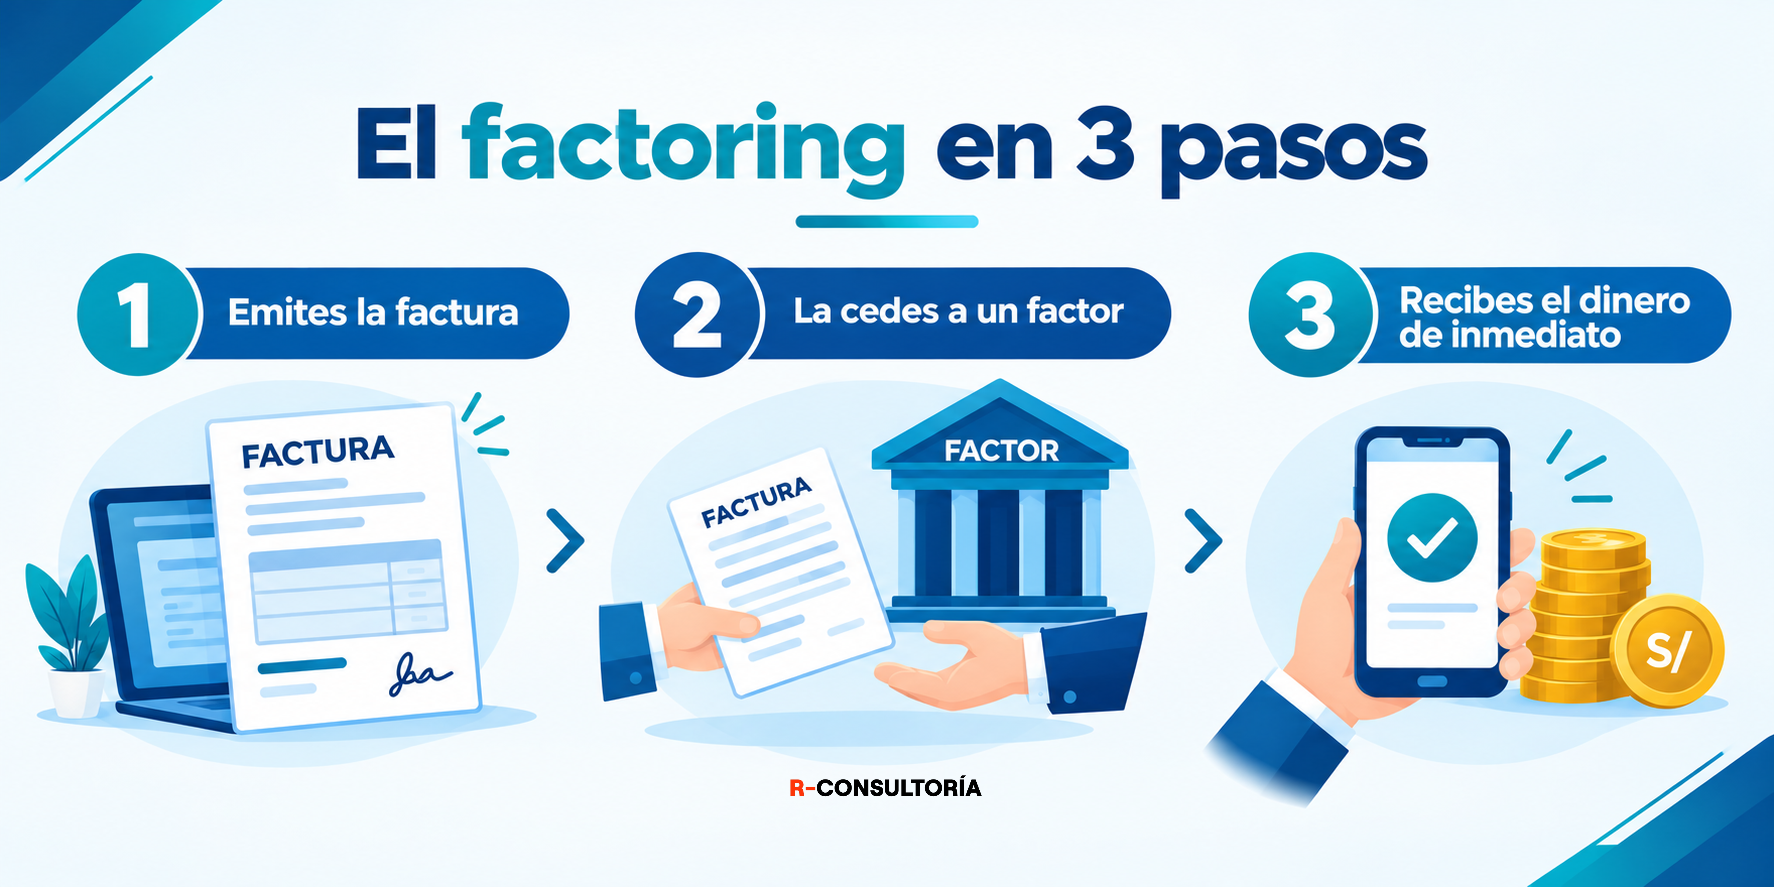
El factoring es un mecanismo de financiamiento que permite a una empresa ceder sus facturas por cobrar a una entidad especializada —conocida como “factor”— a cambio de recibir el dinero de forma anticipada, descontando una comisión. En términos simples: en lugar de esperar el plazo pactado con el cliente, la empresa “vende” el derecho de cobro de esa factura y obtiene liquidez de inmediato.
A diferencia de un préstamo bancario, el factoring no genera una deuda nueva en el balance de la empresa que cede la factura. La evaluación de riesgo se centra principalmente en la solvencia del cliente que debe pagar la factura (el deudor), no en el historial crediticio de quien la cede. Esto lo convierte en una vía de acceso a capital de trabajo especialmente relevante para mypes que aún no tienen un historial bancario sólido, pero sí facturan a clientes con buena reputación de pago.
La base legal: la factura negociable
En el Perú, el factoring está estrechamente ligado a la factura negociable, un título valor regulado por la Ley N.º 29623. Esta norma establece que la tercera copia de la factura (la “factura negociable”) puede transferirse a terceros como cualquier título de crédito. El comprador tiene hasta ocho días hábiles para dar o negar su conformidad sobre la factura; si no se pronuncia, la conformidad se presume de forma irrevocable. Esa conformidad es clave, porque una factura negociable conforme y no pagada se convierte en título ejecutivo, lo que facilita su cobro judicial en caso de incumplimiento.
Un mercado en crecimiento acelerado
El uso del factoring en el Perú ha crecido de forma sostenida en los últimos años. Según cifras del Ministerio de la Producción (Produce), solo en el primer semestre de 2026 el monto negociado mediante facturas alcanzó los S/ 27,019 millones, un incremento de 14.6% respecto al mismo periodo del año anterior. Un dato particularmente relevante para el público de esta revista: las micro y pequeñas empresas representan cerca del 84.5% de las empresas que utilizan este mecanismo, lo que confirma que el factoring dejó de ser una herramienta exclusiva de grandes corporaciones para convertirse en un recurso habitual de las mypes.
Otro reporte reciente señala que más del 85% de las pymes peruanas recurre al factoring para mantener su continuidad operativa, y que las empresas pueden llegar a recuperar hasta el 98% del valor nominal de sus facturas, dependiendo del riesgo del deudor y del plazo de la operación.
¿Cómo funciona en la práctica?
El proceso, en términos generales, sigue estos pasos:
- Emisión de la factura electrónica. La empresa vende un bien o servicio a crédito y emite el comprobante correspondiente, dejando claros los datos del comprador, el monto y la fecha de vencimiento.
- Registro de la conformidad. El comprador debe dar conformidad expresa o dejar transcurrir el plazo de ocho días hábiles para que se presuma aceptada.
- Cesión al factor. La empresa acude a un banco, una financiera o una fintech especializada en factoring, que evalúa principalmente la capacidad de pago del comprador (el deudor de la factura).
- Desembolso. Una vez aprobada la operación, el factor deposita el adelanto —descontando la comisión y, en algunos casos, una tasa de interés— generalmente en un plazo de 24 a 48 horas, y en algunas plataformas digitales incluso el mismo día.
- Cobro final. Al vencimiento de la factura, el comprador paga directamente al factor, cerrando así la operación.

Caso práctico
Imaginemos que una pequeña empresa de confecciones en Lima emite una factura de S/ 50,000 a un cliente corporativo, con un plazo de pago de 90 días. En lugar de esperar tres meses para recibir ese dinero, la empresa decide ceder la factura a una entidad de factoring.
El factor evalúa el riesgo del cliente pagador (no de la empresa que cede la factura) y ofrece adelantar el 92% del valor de la factura, es decir, S/ 46,000, descontando una comisión y una tasa de descuento por el periodo de espera. La empresa recibe ese monto en su cuenta en un plazo de uno a dos días hábiles. Cuando se cumplen los 90 días, el cliente corporativo paga directamente los S/ 50,000 al factor, quien se queda con la diferencia como su ganancia por la operación.
Con esos S/ 46,000 disponibles de inmediato, la empresa puede cubrir planilla, comprar insumos para nuevos pedidos o cumplir con obligaciones tributarias, sin recurrir a un préstamo bancario ni comprometer garantías.
Factoring vs. préstamo bancario: la diferencia clave
La ventaja central del factoring frente a un crédito tradicional es que no genera una nueva obligación financiera para la empresa que cede la factura. No hay garantías que ofrecer, no se incrementa el nivel de endeudamiento reportado y el trámite suele ser más ágil, especialmente en plataformas digitales que operan de manera electrónica y están registradas ante Cavali (la Institución de Compensación y Liquidación de Valores). Esto resulta especialmente valioso para mypes que recién están construyendo su historial crediticio, ya que el factor evalúa principalmente al cliente pagador.
Puntos a tener en cuenta antes de contratar
- Verifica que el factor esté regulado. Existen bancos, financieras supervisadas por la SBS y plataformas fintech registradas en Cavali. Trabajar con entidades formales reduce riesgos legales y operativos.
- Compara comisiones y tasas de descuento entre distintas entidades, ya que pueden variar según el riesgo del cliente pagador y el plazo de la factura.
- Asegura la conformidad de la factura antes de intentar cederla, ya que una factura sin conformidad es más difícil de negociar.
- Evalúa si necesitas factoring con o sin recurso, es decir, si en caso de que el cliente no pague, la responsabilidad recae en tu empresa (con recurso) o queda a cargo del factor (sin recurso), lo que suele implicar comisiones distintas.
-
Un aliado para gestionar tus facturas y flujo de caja: Antes de decidir qué facturas ceder a factoring, es clave tener visibilidad total de tus cuentas por cobrar y tu flujo de caja proyectado. Contar con un software contable como Visualcont facilita este control: permite llevar un registro ordenado de facturas emitidas, plazos de vencimiento y estado de cobranza, lo que ayuda a identificar con anticipación qué facturas conviene negociar y a tomar decisiones de financiamiento con información real, en lugar de estimaciones.
Conclusión
El factoring se ha convertido en una de las herramientas de financiamiento de mayor crecimiento entre las pymes peruanas, precisamente porque resuelve un problema muy concreto: la brecha entre facturar y cobrar. A diferencia de un préstamo, permite obtener capital de trabajo sin sumar deuda al balance de la empresa, apoyándose en la solvencia del cliente pagador. Con un mercado que ya mueve más de S/ 27,000 millones solo en el primer semestre del año, conocer cómo funciona esta herramienta —y elegir un factor regulado— puede marcar la diferencia entre esperar el flujo de caja o tomar el control de él.
